Ergodicidad: ¿Qué significa?
Por qué importa la diferencia entre los promedios conjuntos y temporales para invertir y asumir riesgos

La ventaja conductual en la inversión proviene de poder hacer cosas que no son populares. A todo el mundo le gusta apostar, lo más importante es evaluar tu riesgo adecuadamente.
A John Huber le gusta dividir la “ventaja” en la que puedes invertir three main sources:
Creo que las ventajas de información y análisis siguen disminuyendo, y ya no son muy grandes, incluso para los profesionales. Recuerda que es la relative difference Eso importa, y no el nivel absoluto. Si usas datos satelitales y tu competidor también, no tienes ventaja informativa. Si tu proceso de diligencia detallada es igual al de otro Tiger cub Como tus jefes solían trabajar juntos, no tienes una ventaja analítica.
También creo que la ventaja conductual no está disminuyendo y seguirá siendo un diferenciador para los retornos financieros. La velocidad de transferencia de información ha cambiado, los métodos analíticos son bien conocidos, pero los humanos siguen comportándose igual.
Algunos ejemplos de ventaja conductual:
Corto plazo vs largo plazo. Si hubieras puesto 100 dólares en el S&P 500 en 1990, este año tendrías diez veces tu dinero. Eso suena a una cifra grande.
Sin embargo, de media, habrías ganado un ~8% al año. Eso suena a una cifra pequeña.
Esa diferencia en el “sentimiento” es la razón por la que la gente puede ganar el gran número. La composición compuestiva lleva tiempo para hacer su trabajo; te pagan por paciencia.

Riesgo vs ruina. Cuando piensas en invertir a largo plazo, no importa cuánto ganes, si lo pierdes todo. Un aumento del 10.000% seguido de una caída del 100% sigue siendo un resultado horrible. Evitar el riesgo de arruinar y “mantenerse en el juego” es lo único que importa. No me lo digas a mí, aquí están tanto Howard Marks como Charlie Munger:
‘Así, en lugar de buscar solo beneficios potenciales, damos la máxima prioridad a prevenir pérdidas. Creemos principalmente que, especialmente en los mercados oportunistas en los que trabajamos, “si evitamos a los perdedores, los ganadores se defenderán solos.”’ - Howard Marks
“Es sorprendente la gran ventaja a largo plazo que hemos conseguido personas como nosotros intentando no ser consistentemente tontas, en lugar de intentar ser muy inteligentes.” - Charlie Munger
No hacer nada frente a hacer algo. Los gestores profesionales de fondos están incentivados a renovar su cartera, ya que ellos mismos tienen clientes a los que atender. Imagina la siguiente reunión:
Cliente - “Entonces, ¿qué hay de nuevo en el portafolio?”
Inversor - “Nada, seguimos en la librería que mencionamos.”
Cliente - “¿No era esa la misma acción del año pasado?”
Inversor - “Sí, y el mismo de hace cuatro años. En realidad no hemos hecho nada.”
Cliente - “¿Entonces para qué te pago?”
Por eso vemos acciones como Amazon >100x en nuestra vida, y no vemos a los gestores activos hacer lo mismo. Si todos los demás tiene Para hacer intercambios y mantener su trabajo, no hacer nada podría darte una ventaja.

Aburrido vs emocionante. ¿Por qué son difíciles los comportamientos anteriores? Porque son aburrido. Nos gusta la actividad y odiamos quedarnos quietos. Es difícil presumir en una fiesta de cóctel de que tus avances son pequeños, lentos y sencillos. Igual que cuando “sin stocks” need to have higher expected excess returns, los comportamientos de “aburrimiento” en stock también te dan ventaja.
Habiendo sugerido todo lo anterior, ¿espero que alguien lo siga? ¿Deberíamos simplemente comprar el S&P e irnos a dormir?
No, no realmente. Señor, hazme casto, pero aún no. Es un gran plan, pero demasiado difícil de seguir para la mayoría de la gente. Teniendo en cuenta que esto no es un consejo de inversión, vamos a añadir un pequeño ajuste a la cartera:
Una gran razón por la que la gente no sigue ese plan es que A todos nos encanta apostar. Veremos oportunidades que parecen demasiado buenas para ser verdad (pista: lo son), y nos tientan a unirnos. Yo hago eso todo el tiempo, a pesar de saber todo lo anterior.
Sabiendo que es así, Tener un pequeño porcentaje del portafolio dedicado a apuestas salvajes Parece un compromiso razonable para nuestro propio comportamiento falible. En lugar de resistir la tentación para siempre (poco probable), un enfoque mejor es anticiparse a los desafíos conductuales que probablemente surjan.
Mucho del conocimiento financiero común es bueno (diversificar, invertir a bajo coste, etc.), pero a menudo no tenemos en cuenta que la gente quiere una salida para apostar. Esto acaba saliendo mal cuando la gente ya no puede resistirse más y asume demasiado riesgo en un momento de debilidad. No ayuda que inviertieras en un fondo indexado durante 10 años antes de sacarlo para vender en corto una acción con desventaja ilimitada.
En su lugar, supongamos que reservas un 5% de tu capital para invertir Fyre festival time shares y el último esquema de pump and dump. Podrás satisfacer tanto el impulso de juego cuando surja, como nunca estar en posición de arriesgar tu sustento. Es un enfoque algo similar al de Kelly criterion que ya habíamos hablado antes.
Si pierdes todo el 5%, es una lástima, pero has topado tu margen negativo y tienes que reducir aún más el riesgo si quieres volver a apostar. Y si has encontrado el próximo Amazon, eso es fantástico.
El mejor plan de inversión es aquel que realmente puedes seguir. Puede que no sea la solución financieramente óptima, pero sí está centrada en el comportamiento y puede ayudarte a calmar el antojo del juego.
What did I miss?
Los desacuerdos razonados, la evidencia adicional y las distintas formas de ver el problema son bienvenidos.
Cargando la discusión…
¿Prefieres una conversación privada? Escribir a Leon.

Por qué importa la diferencia entre los promedios conjuntos y temporales para invertir y asumir riesgos
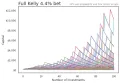
Uso de matemáticas para estimar el tamaño óptimo de la cartera
La aleatoriedad no parece aleatoria