Lo que me gustaría aprender en banca de inversión
Una lista de conceptos para tratar al empezar
La banca de inversión rara vez se trata de invertir y más bien de conectar fuentes y usuarios de capital financiero.
He tenido que explicar a algunas personas últimamente de qué va realmente la banca de inversión, y he pensado que también podría hacer una breve introducción aquí. Especialmente dado el desajuste entre expectativas y realidad, espero que esto ayude a aclarar las cosas.
La banca de inversión generalmente no trata de invertir, A pesar de que mis padres nunca parecieron entenderlo. Nota al margen: He estado intentando encontrar la etimología de cuándo “banca de inversión” se convirtió en “banca de inversión”, pero hasta ahora no he tenido suerte. Si lo sabes, por favor ponte en contacto.
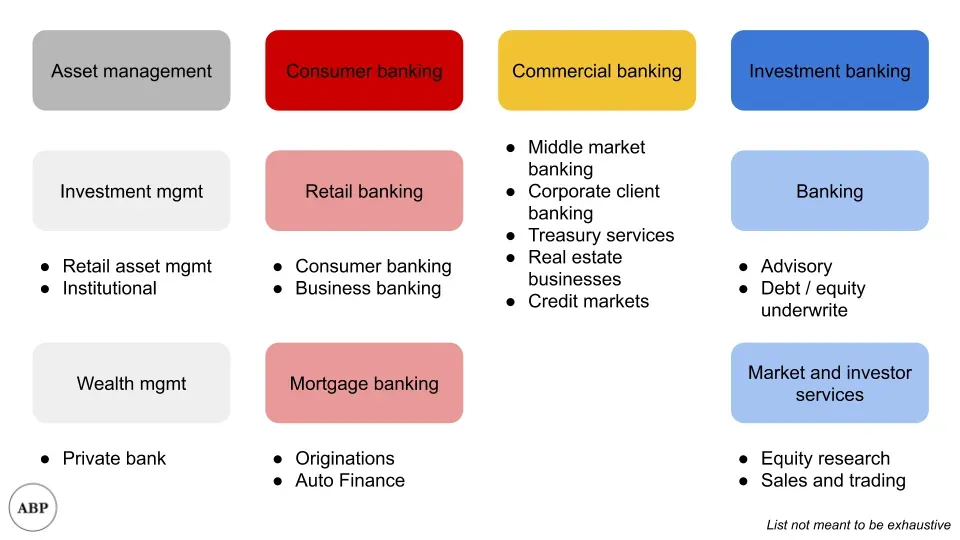
Un banco de “servicio completo” como JP Morgan es enorme. Puedes pensarlo como cuatro líneas principales de negocio:
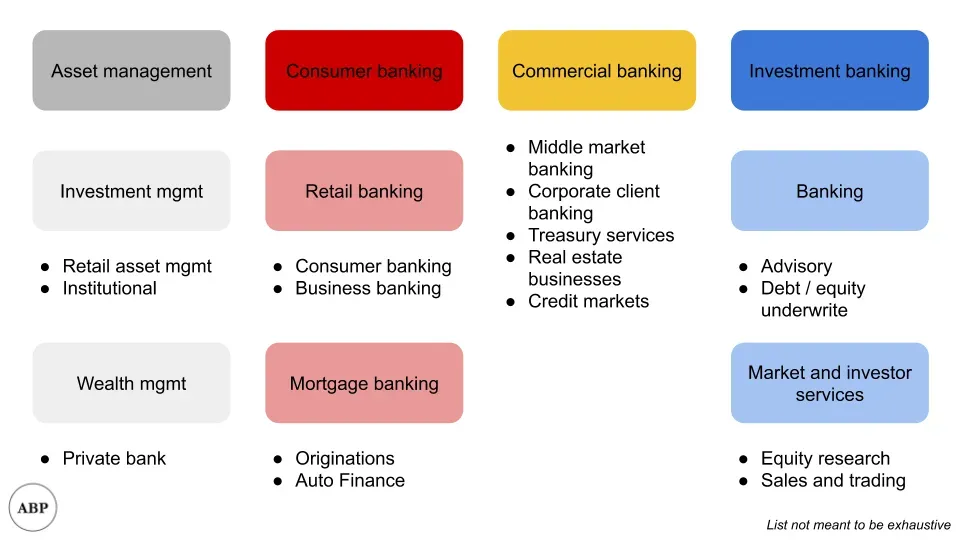
Cuando me refiero a banca o banca de inversión en este artículo, me refiero específicamente al negocio azul de la derecha. Y para facilitarme la vida, me centraré solo en la casilla de “Banquero”, excluyendo la discusión sobre las ramas de investigación de renta variable y ventas y trading por simplicidad. He mencionado la investigación de renta variable here Antes, cuando hablábamos del impacto de los roboasesores.
Ahora que conocemos nuestro alcance, ¿qué hace el grupo de banca de inversión?
Siempre me ha gustado este marco que usó un profesor mío 1, y va así:
Los bancos son intermediarios. Específicamente, intermediarios del capital financiero 2.
El mundo tiene mucha gente con capital, dispuesta a utilizarlo. Por ejemplo, un fondo de pensiones podría estar buscando diversificarse, un fondo puede querer mayores rendimientos, o una empresa podría querer adquirir otro.
El mundo también tiene a mucha gente que necesita capital. Por ejemplo, una empresa podría emitir deuda o capital para financiar sus operaciones.
El negocio del banco es Crear un mercado entre los dos grupos.
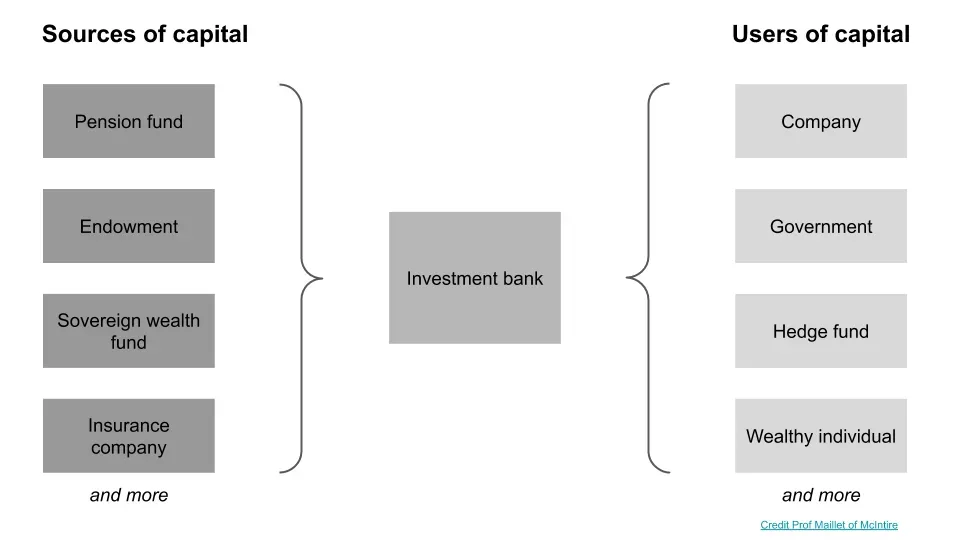
Por ejemplo, si Google intenta aumentar la deuda, el banco trabajará con ella para averiguar cuánto puede recaudar, quién comprará la deuda y a qué condiciones se emitirá.
Algunos, pero no todos, los bancos están estructurados en dos grandes grupos, Cobertura del sector y Cobertura del producto 3. Industria se refiere a proporcionar asesoramiento a empresas de ese sector. Producto aquí se refiere a un tipo de producto financiero como asesoramiento en finanzas corporativas, mercados de capital de renta variable, mercados de capital de deuda, financiación apalancada y fusiones y adquisiciones.
La cobertura del sector es más fácil de entender, así que simplemente explicaré los distintos productos financieros.
Mercados de capital variable se ocupa de la mayoría de los productos relacionados con acciones, desde colocaciones privadas (cuando una empresa quiere emitir acciones de forma privada) hasta OPVs (cuando una empresa emite acciones públicamente). Por ejemplo, si vas a una OPI, parte del equipo bancario con el que trabajarás incluirá banqueros ECM. Trabajarán con ventas para hablar con inversores y evaluar la demanda de tus acciones.
Mercados de capital de deuda Normalmente trata con productos de deuda de grado de inversión. Si no sabes a qué se refiere “grado”, volveremos a eso en un momento. Por ejemplo, si eres una empresa que busca emitir deuda para una adquisición, trabajarás con un equipo de DCM para entender qué tipos de interés, etc., podrás obtener, según la demanda de los inversores.
Financiación apalancada normalmente se dedica a deuda no de grado de inversión. Históricamente, LevFin se consideraba más arriesgado y exótico, hasta que Michael Milken El sector impulsó el uso de deuda “arriesgada” en adquisiciones apalancadas por capital privado. Por eso hay un equipo diferente para ello, ya que los tipos de inversores pueden ser distintos y desear distintos tipos de condiciones. Por ejemplo, una empresa que emite deuda no investment grade en lugar de investment grade podría tener que aceptar tipos de interés más altos a cambio de cláusulas de deuda más débiles.
Fusiones y adquisiciones trata cuando las empresas quieren comprar o venderse entre sí. Por ejemplo, si buscas comprar un competidor más pequeño, trabajarías con un equipo de banca de fusiones y adquisiciones para obtener una valoración y discutir la estrategia de pujas.
Asesoramiento en finanzas corporativas es un equipo que ofrece asesoramiento financiero y a menudo se utiliza para calificaciones de deuda o asesoramiento activista. El equipo CFA intenta modelar en qué califican las agencias de calificación tu deuda. Volviendo a la “categoría”, todos los emisores públicos de deuda tienen una “calificación” asociada a ellos y a la deuda que emiten. Hay algunas agencias de calificación crediticia como S&P, Moody’s, etc., que evalúan los términos y luego otorgan a la deuda una “calificación”, que se supone representa cuán arriesgada es la deuda. Por ejemplo, Google emitiendo deuda obtendría una calificación de “bajo riesgo”, mientras que una startup que emite deuda recibiría una calificación de “alto riesgo”.
Para dar un ejemplo hipotético que toque todos los grupos mencionados, supongamos que fueras una gran empresa que busca adquirir otra gran empresa.
Trabajarías con el equipo de cobertura del sector para trabajos no específicos de producto, como diapositivas relacionadas con el sector, para justificar la operación. El equipo de fusiones y adquisiciones te ayudaría a construir un modelo financiero para evaluar los precios de puja y los estados financieros de fusiones pro forma.
Como es un asunto grande, quieres recaudar el dinero de todas las fuentes disponibles, así que usarás deuda de grado de inversión, deuda no de grado de inversión y, de paso, una colocación privada de paso. Esto incluye los equipos de DCM, LevFin y ECM. Como te dedicas a deudas, también incluirá al equipo de CFA para estimar las calificaciones.
Cuando se cierra la operación, el banco se queda con un porcentaje del tamaño total de la operación. Los porcentajes varían según el producto, pero como puedes imaginar, eso incentiva a los banqueros a hacer operaciones más grandes.
También ten en cuenta que la mayor parte del dinero bancario se gana cuando ocurre un acuerdo real, por lo que los banqueros están incentivados a hacer que los acuerdos se hagan.
Así que, ahora que sabemos qué es la banca, ¿Realmente aportan valor los banqueros?
En la última década se ha vuelto más común odiar a los banqueros, con la persona promedio pensando que los banqueros pasan la mayor parte del tiempo midget tossing Y el ejecutivo medio de una empresa que piensa que los banqueros no conoce su sector tan bien como la empresa.
Como en todo, depende. A todo el mundo le disgustan los intermediarios hasta que tienen que intentar abrirse un mercado.
Es fácil decir que una empresa “conocida” como Palantir podría salir a bolsa sin mucha ayuda de un banco, o que Google podría emitir deuda directamente. Las grandes empresas suelen tener equipos financieros completos formados por exbanqueros, así que no es que les falte el conocimiento. También están en contacto regular con inversores, especialmente si son una empresa pública y tienen que hacer reuniones con inversores. Y esperemos que conozcan su sector y competidores mejor que los banqueros 4.
Es más difícil para las empresas “menos conocidas” hacerlo. Si no eres una empresa tan grande y no tienes un equipo dedicado, querrás externalizar la mayor parte posible de este trabajo. Por ejemplo, si vas a una salida a bolsa y ni siquiera sabes por dónde empezar ni a quién acudir, tiene más sentido trabajar con un banco. O si quieres vender tu empresa pero no anunciar públicamente que estás en venta, los banqueros también pueden ser de ayuda.
Además, siempre está el factor de “cúbreme las espaldas”, donde los banqueros forman una supuesta opinión imparcial de terceros sobre la adquisición. Si el banco ha valorado la empresa en 10 dólares, hay menos posibilidades de que alguien le demande diciendo que pagaste de más ofreciendo 10 dólares.
Existe una narrativa popular de que los banqueros están desintermediados por la tecnología o la última innovación financiera. Aunque estoy de acuerdo en que los banqueros deben mantenerse al día y seguir encontrando mejores formas de añadir valor, no veo que los bancos de inversión desaparezcan pronto. Si tuviera que hacer una predicción, diría con un 90% de certeza que el papel de “banco de inversión” sigue existiendo dentro de 20 años, con su servicio esencial siendo el intermediario financiero, incluso si las empresas cambian. Cínicamente, incluso si todas las emisiones de deuda y capital se realizan en algún tipo de plataforma tecnológica, las empresas siguen necesitando a alguien a quien culpar cuando algo sale mal.
A veces también capital humano, pero eso suele ser no intencionado y es más raro ↩
Ya no recuerdo cuáles tienen qué estructura. La alternativa es tener un único grupo de cobertura sectorial que haga ambas funciones. ↩
Los bancos sí cubren a los competidores, pero normalmente hay algún tipo de proceso de “conflicto” para intentar evitar que un banquero cubra a dos competidores al mismo tiempo, especialmente en operaciones reales ↩
What did I miss?
Los desacuerdos razonados, la evidencia adicional y las distintas formas de ver el problema son bienvenidos.
Cargando la discusión…
¿Prefieres una conversación privada? Escribir a Leon.
Una lista de conceptos para tratar al empezar
Por qué las empresas facilitan la venta en corto de la acción
Notas sobre consejos de velocidad para Excel