¿Seguirán existiendo las OPV dentro de 10 años?
Qué empresas se benefician de las OPV frente a las cotizaciones directas

La gente oye hablar de OPVs con frecuencia, pero normalmente es menos consciente de lo que ocurre entre bastidores. A16Z recientemente wrote a post sobre el proceso, y estoy contando parte de mi experiencia. Como recordatorio, nada de esto es consejo de inversión. Nunca.
El S1 también sirve como documento de marketing que posiciona a la empresa y su papel en el mercado, porque la empresa debe evitar la promoción pública durante el periodo de espera y seguir normas estrictas sobre lo que puede y no puede decir en nombre de la empresa. Pero a puerta cerrada durante este tiempo, la empresa presenta previamente la historia y los datos financieros a posibles inversores.
El inversor minorista “tonto” compra una OPV porque ha oído que la acción funcionará bien. El inversor minorista “inteligente” investiga el S1, propone su propio modelo financiero y luego decide si debe participar.
La mayoría de los inversores minoristas asumen que hay igualdad de condiciones, ya que el S1 debería mostrar toda la información pública importante y no deberían perderse nada. Esto nunca ha sido cierto. Los inversores profesionales se reúnen con la dirección todo el tiempo, incluso antes de la OPI. No obtienen información material y no pública de estas reuniones, pero puedo asegurarte que nadie perdería el tiempo haciendo reuniones de gestión si no fueran de alguna ayuda.
Con el libro de órdenes en mano, los suscriptores (bancos) asignarán las acciones a inversores institucionales. Como parte de esto, ellos — y la empresa — quieren minimizar las asignaciones de OPV a inversores que tienen historial de vender las acciones demasiado rápido. No siempre lo consiguen, pero está bien, ya que algunas ventas ayudan a crear un “mercado”.
Hay un equipo de mercados de capitales en el banco de inversión que trabaja junto con la empresa para decidir cuánto acciones entregar inicialmente a los inversores interesados. Los inversores podrían pedir 10 acciones a un precio de OPV de 40 dólares, pero solo 5 si el precio de la OPV sube a 45 dólares. Los inversores suelen pedir más acciones de las que creen que recibirán, lo que lleva a que una oferta sea “sobresuscrita”. Casi todas las ofertas están sobresuscritas, Así que si lees las noticias que informan sobre eso, simplemente ignóralo.
La intención durante este proceso de creación de libros es determinar a qué precio debería hacer una salida a bolsa la empresa, cuánta demanda “real” hay y a quién entregarla. Creo que las OPIs regulares suelen asignar un ~80% a clientes institucionales y un ~20% a otros (Winniecorrígeme si me equivoco). Lo importante es que tú y yo no podemos comprar al precio de la OPI, sino solo al precio al que empieza a cotizar la acción, que suele ser más alto.
La gente suele asumir que una OPV significa que toda la empresa saldrá a bolsa — solo porque esas compañías están obligadas a abrir sus libros y reportar sus beneficios trimestralmente — pero en realidad no se vende más del 10%-15% de la empresa. Una oferta tan limitada puede tener un impacto desproporcionado en poco tiempo, especialmente si hay una gran demanda.
Ninguna empresa que conozca ha regalado el 100% de la empresa durante una salida a bolsa. Supongo que es posible, pero sería extraño y probablemente una señal de alarma. El precio es usually set to have a first day “pop” como una forma de recompensa para los accionistas que apoyaban a la empresa y también para generar buena publicidad y buenas vibras para los empleados de la empresa.
Critics of the IPO process Pienso que este “pop” deja dinero sobre la mesa, lo cual es cierto, pero La mayoría de los empleados preferirían (irracionalmente) que la OPV de las acciones y siguiera subiendo en lugar de al revés.
¿Cómo medir el éxito de la OPV tras el “estallido”? Beyond Meat cotiza hoy por encima de los 100 dólares. ¿Significa eso que la empresa dejó dinero sobre la mesa? Si haces las cuentas, la empresa recaudó unos 240 millones de dólares con la OPI. Sin embargo, si la acción se hubiera valorado al precio de la primera operación (46 dólares), podría haber recaudado casi el doble de esa cantidad — y mucho más si se hubiera fijado al precio de cierre. Por otro lado, la gente quizá no habría invertido tanto a ese precio.
Para explicar mejor el “money on the table” issue, BYND cotizado a 25 dólares, lo que significa que inversores institucionales (no tú y yo) lo compraron a 25 dólares. Cuando empezó a cotizar, alguien (podrías ser tú o yo ahora) puso una orden a 46 dólares, y un poseedor de la acción estaba dispuesto a venderla a 46 dólares, por lo que se cumplió esa orden.
Algunas personas argumentarían que si hubiera demanda en 46 dólares, quizá BYND debería haber fijado un precio de 46 dólares y haber recibido más dinero de los inversores. Bill Gurley argumentaría usar una cotización directa para cubrir toda la oferta y la demanda.

Estoy de acuerdo en que queda dinero sobre la mesa, pero piensa en la alternativa. Supongamos que BYND cotiza 100 dólares desde el principio. Eso no deja nada sobre la mesa, pero ahora hay muchas más posibilidades de que el precio baje tras la OPI. Y si baja, quizá el impulso del precio siga hundiéndolo más. No sabemos cuánto del precio actual de cotización de BYND se debe al impulso, y me parece que podría haber ido en sentido contrario también. El público general sigue considerando las OPVs de FB, GOOG y Uber como fracasos por la falta de un “pop”. Podrías argumentar a quién le importa el público general, pero la moral de los empleados dentro de la empresa también se ve afectada. Mi punto es que actualmente hay menos incentivos para que las empresas fijen los precios exactos, y quién sabe cuál es el precio correcto, ¿de todos modos?
What did I miss?
Los desacuerdos razonados, la evidencia adicional y las distintas formas de ver el problema son bienvenidos.
Cargando la discusión…
¿Prefieres una conversación privada? Escribir a Leon.
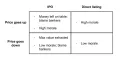
Qué empresas se benefician de las OPV frente a las cotizaciones directas
Aumento de impuestos, aranceles y ambiciones

Por qué importa la diferencia entre los promedios conjuntos y temporales para invertir y asumir riesgos