Les banquiers d’investissement apportent-ils de la valeur ?
Que font réellement les banques d’investissement ?
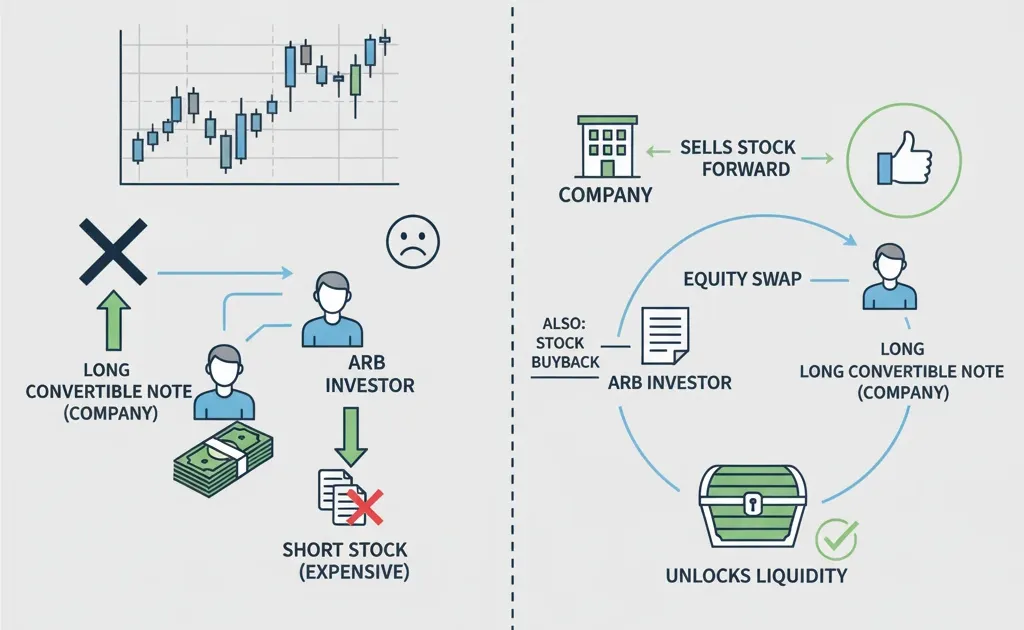
Pendant mon passage dans la banque, il y a eu une affaire en particulier qui m’a fasciné par son ingéniosité : l’émission de cabriolets de GoPro en avril 2017. Matt Levine en parle here, mon résumé est ci-dessous :
Si votre entreprise va mal, il peut être difficile de s’endetter ou d’émettre des capitaux propres
Un billet convertible pourrait être une excellente option puisque les investisseurs en arbitrage convertible (Arbs) recherchent de la volatilité. La baisse du prix de votre action a probablement créé une volatilité significative
Les arbitres se positionnent long sur la cabriolet et vendent l’action pour couvrir l’exposition aux actions
Mais votre entreprise a probablement déjà beaucoup de vendeurs à décoffrage. Cela peut rendre la vente à découvert coûteuse
Si le short est cher, les arbitres ne voudront pas jouer, et vous n’aurez pas assez d’intérêt des investisseurs
La solution est de laisser Arbs vendre à découvert l’action à l’entreprise (plutôt que sur le marché) via des produits dérivés
L’inconvénient, c’est que vous dépensez de l’argent pour acheter des stocks sur contrat à terme, donc vous ne recevez pas la totalité de l’augmentation de la convertible
L’entreprise vend en fait une cabriolet et rachète le risque de cours de l’action, laissant les investisseurs avec un risque de volatilité
What did I miss?
Les désaccords réfléchis, les preuves supplémentaires et les autres façons de voir le problème sont les bienvenus.
Chargement de la discussion…
Vous préférez une conversation privée ? Écrire à Leon.
Que font réellement les banques d’investissement ?
Une liste de concepts à aborder pour débuter
Notes sur les astuces de vitesse Excel