Les IPO seront-elles toujours présentes dans 10 ans ?
Quelles entreprises bénéficient des IPO par rapport aux cotations directes

Les gens entendent souvent parler des IPO, mais sont généralement moins conscients de ce qui se passe en coulisses. A16Z récemment wrote a post concernant le processus, et je fais un suivi avec une partie de mon expérience. Pour rappel, rien de tout cela n’est un conseil d’investissement. Jamais.
Le S1 sert aussi de document marketing positionnant l’entreprise et son rôle sur le marché, car elle doit éviter la promotion publique pendant la période d’attente et suivre des règles strictes sur ce qu’elle peut ou ne peut pas dire au nom de l’entreprise. Mais en coulisses pendant cette période, l’entreprise présente en avance l’histoire et les finances de l’entreprise aux investisseurs potentiels.
L’investisseur particulier « stupide » achète une introduction en bourse parce qu’il a entendu dire que l’action allait bien fonctionner. L’investisseur « intelligent » fait une analyse sur le S1, élabore son propre modèle financier, puis décide s’il doit participer.
La plupart des investisseurs particuliers supposent qu’il y a un terrain de jeu équitable, puisque le S1 devrait afficher toutes les informations publiques importantes et qu’ils ne devraient rien manquer. Cela n’a jamais été vrai. Les investisseurs professionnels rencontrent la direction Tout le temps, même avant l’introduction en bourse. Ils n’obtiennent pas d’informations matérielles et non publiques de ces réunions, mais je peux vous assurer que personne ne perdrait son temps à faire des réunions de direction s’ils n’étaient pas utiles d’une manière ou d’une autre.
Avec le carnet de commandes en main, les souscripteurs (banques) attribueront les actions aux investisseurs institutionnels. Dans ce cadre, eux — et l’entreprise — veulent minimiser les allocations d’introduction en bourse aux investisseurs ayant déjà vendu les actions trop rapidement. Ils n’y parviennent pas toujours, mais ce n’est pas grave, car certaines ventes contribuent à créer un « marché ».
Il y a une équipe des marchés financiers dans la banque d’investissement qui collabore avec l’entreprise pour décider combien d’actions distribuer initialement aux investisseurs intéressés. Les investisseurs pourraient demander 10 actions à un prix d’introduction en bourse de 40 $, mais seulement 5 actions si le prix de l’introduction en bourse monte à 45 $. Les investisseurs demandent fréquemment plus d’actions qu’ils ne pensent en obtenir, ce qui conduit à une offre « sursoucrite ». Presque toutes les offres sont sursouscriptées, Donc si vous lisez ce qui rapporte cela, ignorez-le.
L’objectif lors de ce processus de constitution de portefeuille est de déterminer à quel prix l’entreprise devrait entrer en bourse, quelle est la demande « réelle » et à qui la donner. Je pense que les IPO classiques allouent généralement ~80 % à des clients institutionnels et ~20 % à d’autres (Winnie, corrigez-moi si je me trompe). Il est important de noter que vous et moi ne pouvons pas acheter au prix de l’IPO, mais seulement au prix auquel l’action commence à se négocier, qui est généralement plus élevé.
On suppose souvent qu’une introduction en bourse signifie que l’entreprise entière devient publique — simplement parce que ces entreprises doivent ouvrir leurs portefeuilles et déclarer leurs bénéfices trimestriellement — mais en réalité, pas plus de 10 % à 15 % de l’entreprise est généralement vendue. Une offre aussi limitée peut avoir un impact démesuré en peu de temps, surtout en cas de forte demande.
Aucune entreprise que je connaisse n’a donné 100 % de l’entreprise lors d’une introduction en bourse. Je suppose que c’est possible, mais ce serait étrange et probablement un signal d’alarme. Le prix est le suivant usually set to have a first day “pop” comme une forme de récompense pour les actionnaires qui soutenaient l’entreprise et pour générer une publicité positive et de bonnes vibrations pour les employés.
Critics of the IPO process Je pense que ce « pop » laisse de l’argent sur la table, ce qui est vrai, mais La plupart des employés préféreraient (de façon irrationnelle) faire l’introduction en bourse et continuer à monter plutôt que l’inverse.
Alors, comment évaluer le succès de l’introduction en bourse après le « pop » ? Beyond Meat se négocie aujourd’hui au-dessus de 100 $. Cela signifie-t-il que l’entreprise a laissé de l’argent sur la table ? Si vous faites le calcul, l’entreprise a levé environ 240 millions de dollars grâce à l’IPO. Si l’action avait été cotée au prix du premier échange (46 $), cependant, elle aurait pu lever presque le double de ce montant — et bien plus si elle avait été cotée au prix de clôture. Cela dit, les gens n’auraient peut-être pas autant investi à ce prix.
Pour expliquer davantage le “money on the table” issue, BYND à 25 $, ce qui signifie que les investisseurs institutionnels (pas vous et moi) l’ont achetée à 25 $. Quand elle a commencé à se négocier, quelqu’un (vous ou moi maintenant) a passé une commande à 46 $, et un détenteur de l’action était prêt à la vendre à 46 $, ce qui a donné la délivrance de cet ordre.
Certains diraient que s’il y avait eu une demande à 46 $, peut-être que BYND aurait dû simplement fixer un prix à 46 $ et obtenir plus d’argent des investisseurs. Bill Gurley préférerait plutôt utiliser une cotation directe pour répondre à toute l’offre et la demande.

Je suis d’accord qu’il reste de l’argent sur la table, mais réfléchissez à l’alternative. Supposons que BYND soit fixé à 100 $ dès le départ. Cela ne laisse rien à perdre, mais il y a maintenant une chance bien plus élevée que le prix baisse après l’introduction en bourse. Et s’il baisse, peut-être que l’élan du prix continue de le faire baisser. Nous ne savons pas quelle part du prix actuel de BYND est due à la dynamique, et il me semble que cela aurait pu aller dans l’autre sens aussi. Le grand public considère toujours les introductions en bourse de FB, GOOG et Uber comme des échecs dus à l’absence de « pop ». On pourrait se demander qui se soucie du public, mais le moral des employés au sein de l’entreprise en est aussi affecté. Ce que je veux dire, c’est qu’il y a actuellement moins d’incitation pour les entreprises à fixer les prix exacts, et qui sait quel est le bon prix de toute façon ?
What did I miss?
Les désaccords réfléchis, les preuves supplémentaires et les autres façons de voir le problème sont les bienvenus.
Chargement de la discussion…
Vous préférez une conversation privée ? Écrire à Leon.
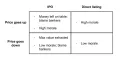
Quelles entreprises bénéficient des IPO par rapport aux cotations directes
Augmentation des impôts, des tarifs et des ambitions

Pourquoi la différence entre la moyenne d’ensemble et la moyenne temporelle est importante pour l’investissement et le risque