投資銀行家は価値を生み出しますか?
投資銀行は実際に何をしているのでしょうか?
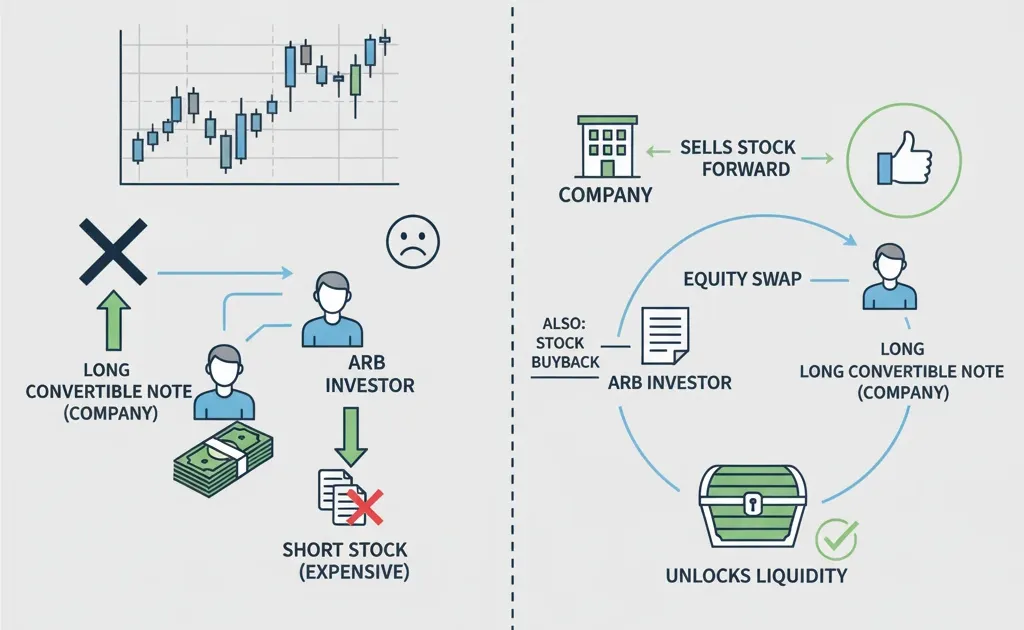
銀行業にいた頃、特に巧妙さに惹かれた取引がありました。それは2017年4月のGoProのコンバーチブル発行です。マット・レビンがそれについて書いています here以下に私の要約を示します:
会社の業績が悪い場合、借金を返したり株式を発行したりするのは難しいことがあります
転換債は、転換型アービトラージ投資家(Arb)がボラティリティを求めるため、優れた選択肢かもしれません。株価の下落はおそらく大きなボラティリティを生んでいます
ARB(アーブス)は転換社債をロングし、株式をショートして株式エクスポージャーをヘッジします
しかし、あなたの会社にはすでに多くの空売り者がいる可能性が高いです。これにより空売りは高額になることがあります
ショートが高額なら、アーブは参加したがらず、投資家の関心も十分に得られません
解決策は、Arbsがデリバティブを通じて株式を市場に出すのではなく、会社にショートさせることです
欠点は、フォワード契約で株を買い戻すためにお金を使うため、コンバーチャルの全額の昇給が得られないことです
同社は実質的にコンバーチブルを売却し、株価リスクを買い戻しているため、投資家はボラティリティリスクを負うことになります
投資銀行は実際に何をしているのでしょうか?
始める際にカバーすべき概念のチェックリスト
Excelの速度に関する注意事項