ギャンブルはリスクを適切に見積もっていれば問題ありません
行動的エッジの難しさ

プロセスがエルゴード的か非エルゴード的かを知ることは、どれだけのリスクを取るべきかを知る上で極めて重要です。投資や富はエルゴード的でないプロセスであり、期待値に対する最初の考えは非常に間違っていることを意味します。
以前にも聞ergodicityいたことがありましたが、Ergodicity TVのthis videoを見るまではよく理解できませんでした。重要な概念ですが、金融よりも物理学の方が広く知られているようです。以下で自分の言葉で説明してみたいと思います。
私たちは「平均値」のさまざまな種類に馴染みがあります。平均値、中央値、モード1です。今日の平均に焦点を当て、あるランダムな出来事の期待値として捉えましょう2。期待値を定義する方法は、賭けの魅力や賭け額に対する考え方を大きく変えることがあります。
エルゴディシティとは、アンサンブル平均が時間平均と同じであることを意味します。 何かがエルゴード的でないとは、アンサンブル平均が時間平均ではないことを意味します。
はい、ここでアンサンブルや時間が何を意味するのか私もよく分かりません3、コイントスの例を見てみましょう。
あるランダムな人がコインを5回投げて、表と裏が出たとします。このシミュレーションの時間平均は、1人の平均表の数を一定期間にわたって求めて計算できます。5回の投げ方で表は3回なので、表は0.6回(3を5で割った値)になります。

仮に数人追加でコインを投げるとします。以下のようなものになります。利便性のために表は1、裏は0として表しています。

ここで使える平均には2種類あります。1つ目は、以前の時間平均で、ある期間の平均値を1人のものです。**
2つ目はアンサンブル平均で、複数の人物の1期間の平均値を求めます。

エルゴディシティが答えようとしている大きな問いはこうです:この2つの平均値が長期的に同じになると期待すべきか?
しばらく考えれば、この例ではそうあるべきだと推論できるでしょう。コイントスはランダムで、前の結果に依存しません。アンサンブル平均は長期的には時間平均と同じです。十分なコイントスを重ねれば、これらの平均は0.5 4になると予想されます。
それはおそらくすでに信じていることを示すための長い言葉でしたが、なぜこれがそんなに重要だと思うのでしょうか?
例を基に、コイントスに賭けをさせましょう。全員が1ドルから始め、勝てば50%の利益を得て、負ければ賭け金の40%を支払います。例えば:

コイントスの結果そのものではなく、各人が持つ富について考えてみましょう。これらをプロットすると、長期的に見て、一人の人の富の時間平均が全員の資産のアンサンブル平均と同じになると期待すべきでしょうか?

あるいは言い換えれば、「もし何度も賭けをされたら**あなたはその賭けを受けたいですか?」と言えば、
このような賭けの期待値は50%×$1.50、さらに50%×$0.60で$1.05となります。期待値が正なら、賭けを続けるべきです。コイントスをシミュレーションしてみよう。
このjupyter notebook 5でコイントスのシミュレーションをコーディングしました。上記のシナリオを1人のコイントスで100回行うと、その人の資産は最大で4ドルまで増え、その後ほぼ0ドルに落ちることがわかります。

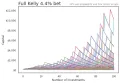
うーん、運が悪かったのかもしれませんね。代わりに100人で同じことを繰り返し、100回のコイントスを続けましょう。また、各コイントス時の平均資産(アンサンブル平均)を計算し、それを赤い線で表します6 。
下の2つのグラフはデータ上同一です。私はより視覚化のために対数軸で再スケーリングしています。

何か奇妙なことが起きています。幸運な例外者が1,000ドルの富を持ち、平均富(赤線)が継続的に増加していることも見られます。しかし、**これらの人の大多数がお金を失ったことに注目してください!**このシミュレーションでは、100人中94人が最初の1ドル未満の手元に終わりました。
納得できなければ、ノートには1000人の例があります。パラメータも自由に調整してください。
私たちが見ているのは、期待値が正であり、アンサンブル平均が上昇しているにもかかわらず、個々の人の時間平均は通常減少しているということです。全体の「システム」の平均は上昇しますが、それは単一のユニットの平均が上昇しているという意味ではありません。 大きなアウトライヤーが平均を歪めますが、大多数の人は負けています。
これは繰り返す価値があります。そのような賭けの期待値がプラスであっても、そのようなゲームに参加した100人中94人はほとんどのお金を失います。 これらの結果は同じシステム内で起こりますが、プレイしたいかどうかの逆の結論を与えてしまいます。
このシナリオにおける富は非エルゴディックであり、未来の富は過去の富に依存します(経路依存性)。アンサンブル平均は時間平均とは等しくありません。
**資産は一般にエルゴディックではありません。なぜなら、明日の投資ポートフォリオのリターンは現在のポートフォリオの規模と配分に依存しているからです。
実際のところ、投資におけるこの意味は以下の通りです:
期待値の適用方法に注意してください。 それが全体の平均値なのか、それともあなたのような個人が平均して期待すべき値を知りたいのです。もし確率を考えているなら、それをモデル化してみて、それが何を意味するか見てみましょう
**最初は魅力的に思えるものが、実際にはひどいものも多い。なぜなら、少数の例外的な数値が平均7を上方に歪めてしまうからだ。
オッズが気に入らなければ、ゲームを変えてみてください。 前回the Kelly Criterionの投稿では、賭けの大きさについて話しており、それがどれだけ勝負するかに影響します。
まとめると、エルゴディシティとは、複数のシミュレーションでの長期平均が1つのシミュレーションでの平均値と同じかどうかのことです。物事がエルゴディクスでない場合、そして人生の多くのことがエルゴディクスでない場合、リスクの大きさに非常に注意が必要です。
Tyler Richards、そしてRecurse CenterのメンバーであるVaibhav Sagar、Sidharth Shanker、SengMing Tan、Alex Yehの皆様、ご意見ありがとうございます。
In case you need a refresher、平均はすべての数値を合計して数字の数で割った平均値で、中央値は中間数、最頻は最も一般的な数字です ↩
私が少しconflating mean and expected value hereかもしれませんが、この説明は簡単にできると思います ↩
うーん ↩
表の確率は50%、裏の確率は50%、定義上 ↩
誰か本当に私のコードをチェックすべきです。また、より少ない行数でコーディングするもっと洗練された方法があると思います。 ↩
これは理論的なアンサンブル平均ではなく、理論的なアンサンブル平均ではコイントスの次数の乗が1.05倍で線形に増加します。ここでは実際の結果の平均を取っているので、線が単調に増加し続けるわけではありません。 ↩
富には0ドルの下限がありますが上限はないので、平均も無制限だと思います ↩
行動的エッジの難しさ
最適なポートフォリオサイズを数学で推定する方法
ランダムさはランダムに見えません