投資銀行で学びたいこと
始める際にカバーすべき概念のチェックリスト
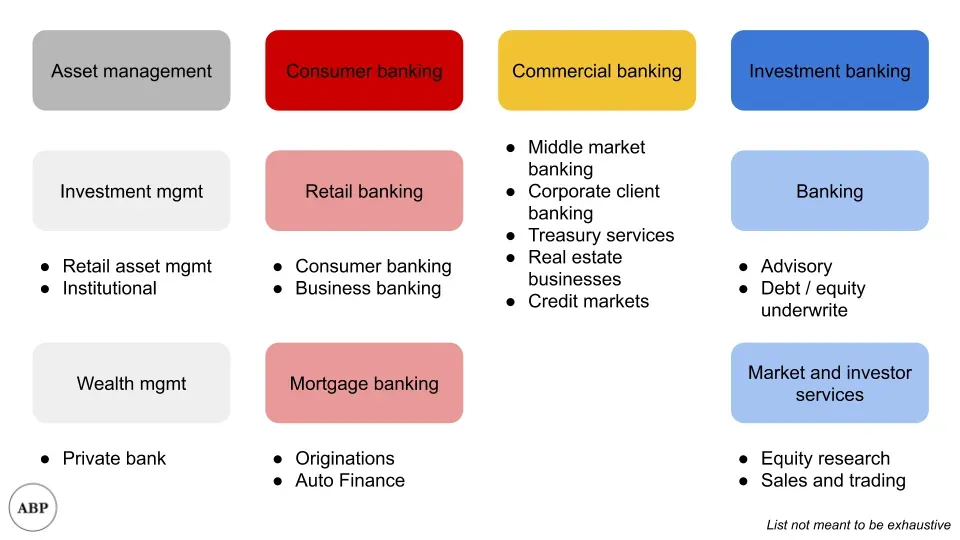
投資銀行業務はほとんど投資が目的ではなく、金融資本の供給源と利用者をつなぐことが中心です。
最近、投資銀行が実際に何であるかを何人かに説明しなければならなかったので、ここで簡単な入門もしようと思いました。特に期待と現実のズレがあることを考えると、少しでも理解が深まればと思います。
**投資銀行業務は一般的に投資とは関係ありません。**両親はそれを理解していなかったようですが。余談ですが、「マーチャントバンキング」がいつ「投資銀行業務」に変わったのかの語源を探していますが、今のところ見つかっていません。もしご存知の方がいれば、ぜひご連絡ください。
JPモルガンのような「フルサービス」銀行は非常に巨大です。これを4つの主要な事業分野と考えることができます。
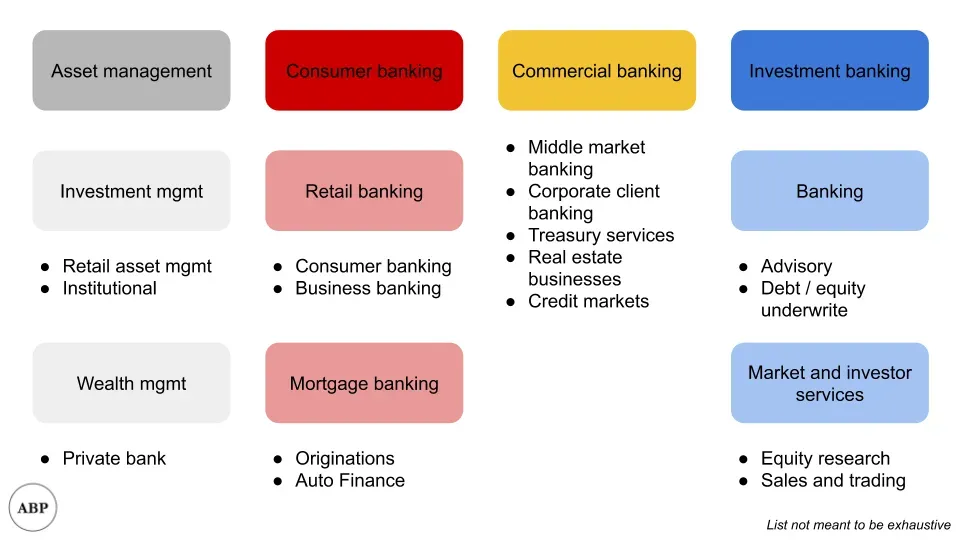
この記事で投資銀行や銀行業務について言及するとき、特に右側の青いビジネスについて話しています。そして、私を楽にするために、株式調査や営業・取引部門の議論は省き、単純化のために「バンカー」欄だけに焦点を当てます。ロボアドバイザーの影響について議論する際に、株式リサーチhere言及しました。
では、私たちの範囲が分かったところで、投資銀行グループは何をしているのでしょうか?
私はずっとこの教授が使っていたフレームワークが好きで、内容はこんな1です。
銀行は仲介者です。具体的には、金融資本の仲介者2。
世界には資本を持つ多くの人々がいて、それを活用しようとしています。例えば、年金基金は分散投資を目指すかもしれませんし、基金はより高いリターンを求めているかもしれませんし、あるいは企業が別の資金を買収しようとしているかもしれません。
世界には資本を必要とする多くの人々がいます。例えば、企業が事業資金調達のために債務や株式を発行することがあります。
銀行の事業は、両グループの間に市場を作り出すことです。
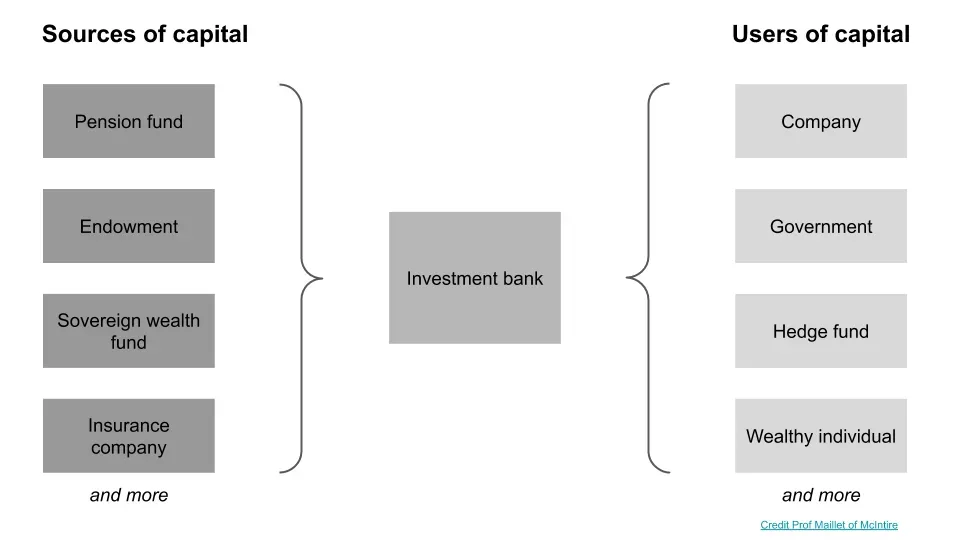
例えば、Googleが債務を増やそうとする場合、銀行はどれだけの債務を調達できるか、誰が債務を買い取るか、債務の発行条件を把握します。
一部の銀行は、業界カバレッジとプロダクトカバレッジの2つの大きなグループに分かれていますが、すべてではありません。3。業界とは、その業界分野の企業に助言を提供することを指します。ここで言うプロダクトとは、コーポレートファイナンスアドバイザリー、株式資本市場、債務資本市場、レバレッジドファイナンス、合併・買収などの金融商品の一種を指します。
業界の補償は理解しやすいので、さまざまな金融商品について説明します。
株式資本市場は、株式を非公開で発行したい場合のプライベートプレースメントから、株式公開(IPO)まで、ほとんどの株式関連商品を扱います。例えば、IPOを予定している場合、一緒に働く銀行チームの一部にはECMの銀行員が含まれます。彼らは営業担当者と連携し、投資家と話し、株価の需要を把握します。
債務資本市場は通常、投資適格の債権商品を扱います。もし「格付け」が何を意味するのかご存じなければ、後ほどその点について触れます。例えば、買収のために債務を発行しようとする企業の場合、DCMチームと協力して、投資家の需要に応じてどの金利などが得られるかを理解します。
レバレッジドファイナンスは通常、投資適格でない債務を扱います。歴史的にLevFinはよりリスクが高くエキゾチックと考えられていましたが、プライベート・エクイティのレバレッジドバイアウトにおける「リスクの高い」債務の活用でこの分野をMichael Milkenりました。そのため、投資家の種類や条件の要求が異なるため、異なるチームが存在します。例えば、投資適格でない債務を発行する企業が、より弱い債務契約と引き換えに高い金利を受け入れなければならない場合もあります。
合併と買収は企業同士が互いに売買したい場合の取引です。例えば、小規模な競合他社を買収しようとする場合、M&A銀行チームと協力して評価額を取得し、入札戦略を話し合います。
コーポレートファイナンスアドバイザリーは、金融アドバイスを提供するチームで、債務格付けやアクティビズムアドバイザリーによく使われます。CFAチームは格付け機関があなたの債務をどの程度評価するかをモデル化しようとします。「格付け」に戻ると、すべての公債発行会社は自分たちと発行する債務に「格付け」が付いています。S&Pやムーディーズなどの信用格付け機関は、条件を評価し、債務に「格付け」を付けます。これは債務のリスクを示すものとされています。例えば、Googleが債権を発行すると「低リスク」評価が与えられ、スタートアップが債権を発行すると「高リスク」評価が与えられます。
上記のすべてのグループに触れた仮定の例を挙げると、あなたが大企業で別の大企業を買収しようとしているとします。
業界カバレッジチームと連携し、業界関連のスライドなど、取引の正当化を図るなど、製品特有の外の業務を行います。M&Aチームは、入札価格やプロフォーマルな合併財務状況を評価するための財務モデル構築を支援します。
大きな案件なので、利用可能なすべての資金源から資金を集めたいので、投資適格の借金、非投資適格の借金、そしてついでにプライベートプレースメントも使うでしょう。これはDCM、LevFin、ECMの各チームに連携します。債務関連の仕事をしているので、CFAチームも格付けの見積もりに使われます。
取引が成立すると、銀行は取引総額の一定割合を受け取ります。その割合は商品によって異なりますが、ご想像の通り、それが銀行家がより大きな取引をする動機付けになっています。
また、銀行の資金の多くは実際の取引が成立したときに作られるため、銀行家は取引を実現させるインセンティブがあります。
さて、銀行が何かがわかった今、銀行家は実際に価値を生み出しているのか?
過去10年間で銀行家を嫌うのはより一般的になり、一般の人は銀行家がほとんどの時間をmidget tossingに過ごしていると考え、平均的な企業幹部は銀行家が自分の業界を会社ほどよく知らないと考えています。
すべてのことと同様に、それは場合によります。誰もが仲介者は嫌いですが、自分たちの市場を作ろうとしなければなりません。
Palantirのような「よく知られた」企業が銀行の助けをほとんど借りずにIPOできるとか、Googleが直接債務を発行できると言うのは簡単です。大企業は通常、元銀行員のファイナンスチームを持っているので、知識不足ではありません。特に上場企業であれば投資家と定期的に連絡を取り合い、投資家とのミーティングも必要です。そして、銀行家よりも業界の分野や競合をよく理解しているはず4。
「あまり知られていない」企業にとっては、そうするのが難しいです。もし規模が大きくなく専任のチームがいない場合は、できるだけ多くの業務をアウトソースした方が良いでしょう。例えば、IPOを控えていて、どこから始めて誰に連絡すればいいのか分からない場合は、銀行と協力する方が理にかなっています。また、会社を売却したいけれど売却を公に発表したくない場合は、銀行員の助けになることがあります。
さらに、「自分の身を守る」という要素もあり、銀行家は買収に対して偏りのない第三者意見を形成します。銀行が会社の評価を10ドルとしているなら、10ドルを提示して過剰に支払ったと訴えられる可能性は低くなります。
銀行家がテクノロジーや最新の金融イノベーションによって仲介者を脱落しているという一般的な物語があります。銀行家が価値を付加するより良い方法を追いかけ続ける必要があるという点には同意しますが、投資銀行がすぐに消えるとは思えません。もし予測をするなら、90%の確信で「投資銀行」の役割は20年後も存在し、その本質的なサービスは金融の仲介者であり続けると言えます。たとえ会社が変わっても。皮肉な話ですが、たとえすべての債務や株式の発行が何らかのテックプラットフォーム上で行われていても、企業は問題が起きたときに責任を負わせる相手を必要としています。
始める際にカバーすべき概念のチェックリスト
なぜ企業は株を空売りしやすくするのか
Excelの速度に関する注意事項