투자은행가들이 가치를 더해주나요?
투자은행들은 실제로 무엇을 하나요?
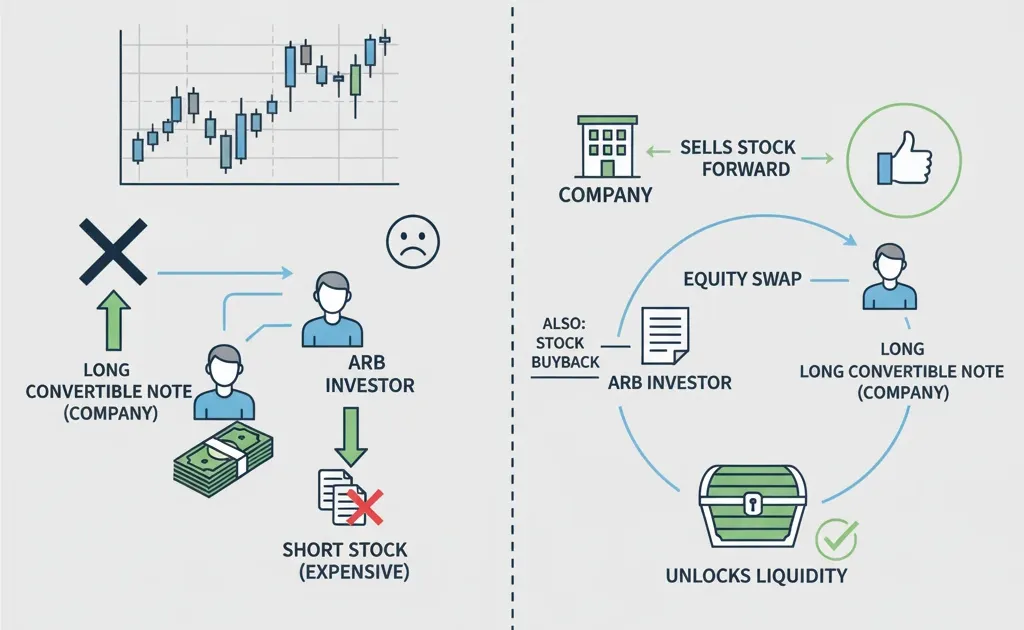
제가 은행업계에 있을 때, 그 영리함 때문에 특히 매료된 거래가 있었습니다: 2017년 4월 GoPro의 전환 사채 발행입니다. Matt Levine이 이에 대해 글을 씁니다 here, 제 요약은 다음과 같습니다:
회사가 부진하면 부채를 얻거나 지분을 발행하기 어려울 수 있습니다
전환사채 채권은 전환 가능한 선택일 수 있습니다. 왜냐하면 전환사채 차익거래 투자자(Arbs)는 변동성을 원하기 때문입니다. 주가 하락이 상당한 변동성을 초래했을 가능성이 큽니다
아리비스는 전환사채를 매수하고, 주식은 공매도하여 주식 노출을 헤지합니다
하지만 귀사의 회사에는 이미 공매도자가 많을 가능성이 큽니다. 이로 인해 공매도가 비용이 많이 들 수 있습니다
공매도가 비용이 많이 들면 중재조정자들은 참여하지 않을 것이고, 투자자들의 관심을 충분히 얻지 못할 것입니다
해결책은 Arbs가 주식을 시장에 내놓는 것이 아니라 파생상품을 통해 회사에 공매도하도록 하는 것입니다
단점은 선도 계약에 돈을 써서 주식을 사들이기 때문에 전환사채 전액 인상을 받지 못한다는 점입니다
이 회사는 사실상 전환사채를 매도하고 주가 위험을 다시 매입하는 셈이라 투자자들은 변동성 위험을 감수하게 됩니다
투자은행들은 실제로 무엇을 하나요?
시작할 때 다룰 개념 체크리스트
엑셀 속도 팁에 관한 노트