IPO는 10년 후에도 계속 존재할까요?
IPO와 직접 상장의 이익을 누리는 기업은 무엇인가요

사람들은 IPO 소식을 자주 듣지만, 보통 무대 뒤에서 무슨 일이 일어나는지는 덜 잘 알고 있습니다. 최근 A16Z wrote a post 과정에 대해, 그리고 제 경험을 덧붙여 말씀드리고자 합니다. 참고로, 이 모든 것은 투자 조언이 아닙니다. 절대요.
\[The S1\]은 또한 회사와 시장 내 위치를 알려주는 마케팅 문서 역할을 합니다. 대기 기간 동안 공개 홍보를 피하고 회사를 대표해 말할 수 있는 것과 할 수 없는 것에 대한 엄격한 규칙을 따라야 하기 때문입니다. 하지만 이 기간 동안 비공개로 회사는 잠재 투자자들에게 회사 스토리와 재무 정보를 미리 제안합니다.
‘멍청한’ 소매 투자자는 주식이 잘 될 거라는 소문을 듣고 IPO에 참여합니다. ‘똑똑한’ 개인 투자자는 S1에 대해 실사를 하고, 자신만의 재무 모델을 만든 뒤 참여 여부를 결정합니다.
대부분의 개인 투자자들은 S1이 공개된 중요한 정보를 모두 보여주고 놓치는 부분이 없어야 한다고 생각하며 공정한 경쟁 환경이 있다고 생각합니다. 하지만 이런 말은 한 번도 사실이 아니었습니다. 전문 투자자와 경영진의 만남 _항상_심지어 IPO 이전에도 마찬가지입니다. 이런 회의에서 중요한 비공개 정보를 얻지는 않지만, 만약 도움이 되지 않는다면 아무도 경영 회의에 시간을 낭비하지 않을 것입니다.
주문 명부를 손에 넣으면 인수인(은행)이 기관 투자자들에게 주식을 배분합니다. 이 과정의 일환으로, 은행과 회사도 주식을 너무 빨리 매도한 전력이 있는 투자자들에게 IPO 할당을 최소화하고자 합니다. 항상 성공하지는 않지만, 일부 매도가 ‘시장’을 만드는 데 도움이 되기 때문에 괜찮습니다.
투자은행에는 자본시장팀이 있어, 회사와 협력하여 관심 있는 투자자들에게 얼마를 처음으로 제공할지 결정합니다. 투자자들은 40달러 IPO 가격에 10주를 요청할 수 있지만, IPO 가격이 45달러까지 오르면 5주만 요구할 수 있습니다. 투자자들은 종종 예상보다 더 많은 주식을 요구하여 공모가 ‘과잉 청약’되는 경우가 많습니다. 거의 모든 공연이 과잉 신청 상태입니다, 그러니 뉴스에서 보도하는 걸 읽으면 그냥 무시하세요.
이 장부 구축 과정의 목적은 회사가 어느 가격에 IPO할지, 얼마나 많은 ‘실제’ 수요가 있는지, 그리고 누구에게 제공할 것인지 결정하는 것입니다. 일반 IPO는 보통 기관 고객에게 ~80%, ~기타 고객에게 ~20%를 배분하는 것으로 알고 있습니다 (위니, 제가 잘못 알고 있다면 정정해 주세요). 중요한 점은, 당신과 저는 IPO 가격으로 매수할 수 없고, 주식이 거래되기 시작할 때, 보통 더 높은 가격에서만 매수할 수 있다는 점입니다.
사람들은 종종 IPO가 전체 기업이 상장한다는 의미라고 생각하지만, 그 회사들은 분기별로 장부를 열고 실적을 보고해야 하기 때문입니다. 하지만 실제로는 회사의 지분이 10%에서 15%를 넘지 않습니다. 이처럼 제한된 공급은 특히 수요가 많을 때 짧은 시간 내에 큰 영향을 미칠 수 있습니다.
제가 아는 어떤 회사도 IPO 시 회사 지분 100%를 넘긴 적이 없습니다. 가능성은 있겠지만, 그건 이상하고 아마도 경고 신호일 겁니다. 가격은 usually set to have a first day “pop” 회사를 지지한 주주들에게 보상을 주기 위해, 그리고 회사 직원들에게 긍정적인 홍보와 좋은 분위기를 조성하기 위한 것이었습니다.
Critics of the IPO process 이 ‘팝’이 돈을 테이블 위에 남긴다고 생각하는데, 그건 사실이지만, 대부분의 직원들은 (비합리적으로) 주식 IPO를 하고 계속 오르길 선호합니다 반대가 아니라.
그렇다면 ‘팝’ 이후 IPO의 성공을 어떻게 평가할 수 있을까요? Beyond Meat는 오늘 100달러 이상에서 거래되고 있습니다. 그렇다면 회사가 돈을 놓쳤다는 뜻일까요? 계산해 보면, 회사는 IPO에서 약 2억 4천만 달러를 조달했습니다. 하지만 만약 주식이 첫 거래 가격(46달러)으로 평가되었다면, 거의 두 배에 가까운 금액을 조달할 수 있었을 것입니다 — 만약 종가 가격으로 평가했다면 훨씬 더 많을 수도 있습니다. 하지만 사람들이 그 가격에 투자한 금액은 많지 않았을 수도 있습니다.
더 자세히 설명하자면 “money on the table” issue, BYND는 $25로 가격이 나왔는데, 이는 기관 투자자들(당신이나 나가 아님)이 $25에 샀다는 의미입니다. 거래가 시작되었을 때, 누군가(지금 당신일 수도 있고 나일 수도 있음)가 $46에 주문을 했고, 그 주식 보유자가 $46에 팔 의사가 있어 그 주문을 채웠습니다.
어떤 사람들은 만약 46달러에 수요가 있었다면, BYND가 46달러로 가격을 책정하고 투자자들로부터 더 많은 현금을 받았어야 했다고 주장할 수도 있습니다. 빌 걸리는 모든 수요와 공급을 맞추기 위해 직접 상장을 사용해야 한다고 주장할 것입니다.

저도 아직 돈이 남아 있다는 데 동의하지만, 대안을 생각해 보세요. 만약 BYND가 처음부터 100달러로 가격을 정했다고 가정해 봅시다. 그렇게 하면 아무것도 남지 않지만, IPO 이후 가격이 하락할 가능성이 훨씬 높아집니다. 만약 하락한다면, 가격 모멘텀이 계속 가격을 낮추는 것일 수도 있습니다. 현재 BYND의 거래 가격이 모멘텀 때문인지 알 수 없고, 반대로 작용했을 수도 있다고 생각합니다. 일반 대중은 여전히 FB, GOOG, 우버의 IPO를 ‘팝’이 부족해 실패로 생각합니다. 일반 대중을 누가 신경 쓰는지 논쟁할 수도 있지만, 회사 내 직원 사기도 영향을 받습니다. 제 요점은 현재 기업들이 정확히 가격을 정확히 맞추려는 동기가 줄어들고 있고, 어차피 적절한 가격이 얼마인지 누가 알겠는가라는 점입니다.
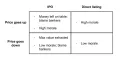
IPO와 직접 상장의 이익을 누리는 기업은 무엇인가요
세금 인상, 관세, 그리고 야망

앙상블 평균과 시간 평균의 차이가 투자와 위험에 중요한 이유