Os IPOs ainda existirão daqui a 10 anos?
Quais empresas se beneficiam de IPOs versus listagens diretas

As pessoas ouvem falar de IPOs com frequência, mas geralmente estão menos atentas ao que acontece nos bastidores. A16Z recentemente wrote a post sobre o processo, e estou compartilhando um pouco da minha experiência. Para lembrar, nada disso é conselho de investimento. Nunca.
\[O S1\] também serve como um documento de marketing posicionando a empresa e seu papel no mercado, pois a empresa precisa evitar a promoção pública durante o período de espera e seguir regras rígidas sobre o que pode ou não dizer em nome da empresa. Mas, a portas fechadas nesse período, a empresa apresenta a história e os resultados financeiros da empresa para potenciais investidores.
O investidor varejista “burro” compra um IPO porque ouviu dizer que a ação vai se sair bem. O investidor varejista “inteligente” faz diligência no S1, cria seu próprio modelo financeiro e então decide se deve participar.
A maioria dos investidores de varejo assume que há condições equitativas, já que o S1 deve mostrar todas as informações importantes disponíveis publicamente e não deve haver nada que estejam perdendo. Isso nunca foi verdade. Investidores profissionais se reúnem com a gestão O tempo todo, mesmo antes do IPO. Eles não obtêm informações materiais e não públicas nessas reuniões, mas posso garantir que ninguém perderia tempo fazendo reuniões de gestão se não ajudasse de alguma forma.
Com o livro de ordens em mãos, os subscritores (bancos) alocarão as ações para investidores institucionais. Como parte disso, eles — e a empresa — querem minimizar as alocações de IPOs para investidores que têm histórico de vender as ações rápido demais. Eles nem sempre conseguem fazer isso, mas tudo bem, já que algumas vendas ajudam a criar um “mercado”.
Há uma equipe de mercados de capitais no banco de investimento que trabalha junto com a empresa para decidir quanto de ações distribuir inicialmente aos investidores interessados. Os investidores podem pedir 10 ações por um preço de IPO de $40, mas apenas 5 ações se o preço do IPO subir para $45. Os investidores frequentemente pedem mais ações do que acham que vão receber, levando a uma oferta ser “sobreassinada”. Quase todas as ofertas estão sobrecarregadas, Então, se você ler as notícias que reportam isso, apenas ignore.
A intenção durante esse processo de construção de livros é determinar a qual preço a empresa deve IPO, quanta demanda “real” existe e para quem oferecer. Acho que IPOs regulares geralmente alocam ~80% para clientes institucionais e ~20% para outros (Winnie, me corrija se eu estiver errado). Importante, você e eu não podemos comprar pelo preço do IPO, mas apenas pelo preço ao qual a ação começa a ser negociada, que geralmente é mais alto.
As pessoas frequentemente assumem que um IPO significa que toda a empresa vai abrir capital — só porque essas empresas são obrigadas a abrir seus livros e reportar seus resultados trimestralmente — mas, na verdade, não mais do que 10%-15% da empresa normalmente está sendo vendida. Essa oferta limitada pode ter um impacto desproporcional em um curto espaço de tempo, especialmente se houver grande demanda.
Nenhuma empresa que eu conheça já doou 100% da empresa durante um IPO. Suponho que seja possível, mas isso seria estranho e provavelmente um sinal de alerta. O preço é usually set to have a first day “pop” como uma forma de recompensa aos acionistas que apoiaram a empresa e também para gerar publicidade positiva e boas vibrações para os funcionários da empresa.
Critics of the IPO process acho que esse “pop” deixa dinheiro na mesa, o que é verdade, mas A maioria dos funcionários preferiria (irracionalmente) fazer o IPO das ações e continuar subindo Em vez do contrário.
Então, como avaliar o sucesso do IPO após o “pop”? A Beyond Meat está sendo negociada hoje acima de $100. Isso significa que a empresa deixou dinheiro na mesa? Se você fizer as contas, a empresa levantou cerca de $240 milhões com o IPO. Se as ações tivessem sido precificadas no preço da primeira negociação ($46), no entanto, poderiam ter arrecadado quase o dobro desse valor — e muito mais se tivessem sido precificadas no preço de fechamento das ações. Por outro lado, as pessoas talvez não tivessem investido tanto nesse preço.
Para explicar melhor o “money on the table” issue, BYND com preço de $25, ou seja, investidores institucionais (não você e eu) compraram por $25. Quando começou a ser negociado, alguém (pode ser você ou eu agora) fez uma ordem a $46, e um detentor da ação estava disposto a vender por $46, assim preencheu essa ordem.
Algumas pessoas argumentariam que, se houvesse demanda em $46, talvez a BYND devesse simplesmente ter colocado um preço de $46 e recebido mais dinheiro dos investidores. Bill Gurley argumentaria usar uma listagem direta para atender a toda a oferta e demanda.

Concordo que ainda há dinheiro em jogo, mas pense na alternativa. Suponha que a BYND tenha um preço de $100 desde o início. Isso não deixa nada em jogo, mas agora há uma chance muito maior de o preço cair após o IPO. E se ele cair, talvez o momentum do preço continue afundando para baixo. Não sabemos quanto do preço atual de negociação da BYND se deve ao momentum, e me parece que poderia ter ido para o outro lado também. O público em geral ainda vê os IPOs da FB, GOOG e Uber como fracassos devido à falta de um “pop”. Você pode argumentar quem se importa com o público em geral, mas o moral dos funcionários dentro da empresa também é afetado. Meu ponto aqui é que atualmente há menos incentivo para as empresas acertarem os preços exatos, e quem sabe qual é o preço certo, afinal?
What did I miss?
Discordâncias ponderadas, evidências adicionais e outras formas de ver o problema são bem-vindas.
Carregando a discussão…
Prefere uma conversa privada? Enviar e-mail para Leon.
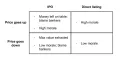
Quais empresas se beneficiam de IPOs versus listagens diretas
Aumento de impostos, tarifas e ambições

Por que a diferença entre médias conjunta e de tempo é importante para investir e causar risco