数据分析行业格局
市场概况、风险与竞争格局

鉴于今年关于气泡的各种新闻,我想重点介绍一下 Byrne Hobart’s post about them. 1 如果你认为某资产当前价格代表泡沫,你该怎么办?伯恩在下面提出了三种观点。一如既往,这些都不是财务建议。
\[首先:\] 勇敢、愚蠢且智力一致的方法。你可以直接做空。\[…\] 但这很难,因为通常泡沫资产的定价是让它们获得比同等资产更高的回报,只是回报还不够高以抵消风险。\[…\] 泡沫也往往存在很长时间,尽管它们本身不稳定,因为它部分自我延续。
短头 2 很吸引人,因为你在逆向,承担理论上无限的风险,以证明你在智力上优于普通愚蠢投资者。 There’s even an oscar nominated movie about shorting the 2008 housing crisis.做空的问题在于时机至关重要。你可以做空,但你可能太早,结果依然爆红。有很多臭名昭著的做空让投资者损失了数十亿美元,比如 Ackman and Herbalife, Einhorn and Netflix,或者 whoever was short squeezed by Porsche and Volkswagen in 2008. 请注意,我并不是说阿克曼和艾因霍恩对这些公司的看法是错的。他们可能仍然正确,但他们在此期间亏损了太多钱,这已经无关紧要了。
我们再举 Overstock.com 为例。在他们之前 CEO resigned so he could let everyone know he’d dated a Russian spy, 3 他在2017年试图通过转向区块链来拯救公司。假设你认为Overstock也会失败,并在2017年8月以20美元做空Overstock:

随着股价缓慢上涨,你加码,坚信这种状态不会持续太久。不知怎的,它确实持续了,你看到的是2017年11月的60美元价格:

哎呀。你不仅有纸面亏损,而且你的风险暴露是你最初持有且舒适的倍数。如果你现在清仓,你会损失40美元——当前60美元减去你最初赚的20美元。你现在怀有仇恨,决心做空这只股票,否则会破产,所以你坚持到下一年:

你的经纪人度假回来后发现忘了给你发一张 margin call 这段时间,现在却慌了。做空股票时,通常需要约130%的股票价值作为抵押,作为备用资金 4.当股票价格为20美元时,预留26美元并不是问题。但现在,你需要预留104美元,经纪人要求你补足78美元的差额(104美元减去26美元)。根据你最初拥有的资金,这额外的78美元(是初始敞口的3倍!)很容易让你破产。你被迫清仓,并通过设置Go Fund Me来弥补差额。
然后当然会发生这样的事:

关键是你说得对——Overstock尝试的区块链枢纽行不通。但你时机错了,损失了资金和声誉。即使做空股票是“显而易见”的,比如 bad quality companies changing their name to get a price bump, time period 论文的必要条件可能会让你提前破产。
有趣的是,著名的做空者 Robert Wilson and Jim Chanos have this to say about shorting:
“我会说从头到尾,\[…\] 我可能在短裤上打平了。”
“一个好的空头投资组合能让你做更长的…这正是我们工作的核心。”
明确来说,我并不是说要避免做空,或者做空对经济有害。 There’s research 这表明它可能不错,很多人靠短片赚了钱。我是说,这很难做到完美。
有什么替代方案吗?
\[第二:\] 雇佣兵式但盈利的方法。\[…\] “我们很乐意成为泡沫的一部分,但选择高度流动的仓位,这样如果想退出市场,我们就能迅速退出。”
在这个版本中,你尽量尽量长时间地乘风,然后尽量晚些时候下船 5.在我看来,这似乎是大多数专业投资者现实中所做的,尽管他们不断宣称自己是长期持有者。但如果有效,那就有效,而且有很多成功人士采用了这种策略。
由于只用一个杠杆做这件事很危险,他们会一次性选几个,希望不会同时全部崩盘。这种分散投资让他们能够稍微提高杠杆,从而获得回报。\[…\] 随着风险的测量上升,他们想要降低杠杆。但降低杠杆意味着同时平仓多笔交易 \[…\] 会损害跟随你策略的交易者的回报,提高相关性,迫使他们卖出更多。
缺点是当你在几次投注中太晚时,公司设定的风险参数限制你每次可亏损,不得不被迫撤仓。这有点像是快活早死,换个名字的新基金。
\[最后:\] 涅槃:正向携带与正向偏移。我将谦逊地提交我对刘易斯错了的观点:《大空头》其实不是一笔伟大的交易。如果他真懂,他早就写了《大配对交易》。\[…\]
拜恩以住房危机为例。住房危机的一个因素是贷款被打包成大池,假设它们无相关性。事实证明,次贷的相关性比预期更高,这意味着:
这意味着AAA评级的次贷支持CDO片段实际上并不配得AAA评级。但这也意味着风险最高的部分——股票分段,风险比看起来低:证券池内高相关性意味着大规模违约的可能性更大,但也意味着零违约的可能性更高。
由于证券相关性更高,你很可能不仅在下跌上看到更极端的事件。换个例子来说,
投资者可以买入一小部分股权,购买针对AAA级债务大块的保险,最终获得\[…\]:
股权的回报远远弥补了购买AAA评级分片保险的成本。
如果房地产价格上涨,它会赚点钱,因为资产价值更高,而AAA保险的价值也不会低多少。
如果房地产下跌,它会赚很多钱。
Byrne总结说,并非所有泡沫都有上述第三种情况,且很难找到利用泡沫的建仓策略。如果能做到,可能是处理泡沫风险较低的策略。
发展 Superhuman一款收取费用以换取所谓革命性体验的电子邮件应用,引发了一场热潮 premium subscription services.最近,科技推特重新提出了个人CRM(客户关系管理)的概念,即一种可以帮助你管理个人关系的软件。
 )
意见分歧。有些人…态度冷淡

还有人声称Twitter已经是一个个人CRM平台

And some people pointed out how this recurring idea continues to attract new startups
轻视很容易。为什么人们会想要那些追踪你所有关系、保存所有互动、让你所有生日祝福显得做作和不真实的可怕软件?
哦,等等。

无论你是否认为 Facebook has Zucked the world它的成功告诉我,人们确实需要一种方式来管理个人关系。个人CRM并不是一个愚蠢的想法,我也不会直接否定它。难点在于如何在现有系统上创新,以及如何让人们为此付费。
与人保持联系的便利让我们感觉 应该 保持联系。我们以前总能用“哦,你没收到我的信?真奇怪,可能是邮政系统的问题”来为我们缺乏联系找借口。但现在我们没有那种奢侈了,只能努力应对看起来在乎你朋友第50个怀旧周四Instagram帖子。我们感到不知所措。
要求个人CRM的人希望能记住他们认识的人,知道他们分享过的相关背景,提醒你重要日期,并提醒你偶尔联系某人,同时保持高度的隐私和安全。我能理解为什么有人对这个想法感到愤怒,因为这意味着个人的社交工作外包给电脑。“哦,她真好,她记得我的生日!”听起来比“是的,他的个人CRM给我寄了一张Blockbuster礼品卡”要好得多。简化了也让它变得不真实。如果所有社交互动都是电脑在进行,那么什么是人类?
然而,存储朋友重要信息的系统并不是新鲜事。我相信我们大多数人都是在联系人的电话和通讯录中长大的。 David Rockefeller kept index cards of all the important people he met. 仅仅因为我们现在要迁移到云端,并不意味着真正的友谊就此结束。和大多数工具一样,我们会选择用新系统,无论好坏。
人们会为此付费吗?人们会为LinkedIn Premium付费,所以有先例。这里的难点在于,这个CRM数据越多,越有用,也就是说使用的人越多,体验越好。就是这样 network effect 这意味着收费会影响用户增长,因为你希望进入门槛最低。这也是为什么大多数社交网络通过广告而非订阅赚钱。
我天生很黏人,喜欢和别人保持联系 6.拥有个人CRM会有帮助,但我不愿意为它付费,我想大多数人也不会。它们似乎占据了一个有潜力但无法高效变现的细分领域。虽然我认为个人CRM会继续存在并被重新发明,但我有60%的把握,只要它们专注于向个人销售,就无法实现大规模 7.
大多数人试图证明自己是对的——关于他们的商业想法、热门股票推荐,或者有史以来最棒的时光旅行节目 8.我建议你做相反的事。如果你对某个话题有强烈的看法,你应该努力证明自己错了 9.死死坚持自己的信念而不去审视它们,是通往最容易的道路 confirmation bias.
我们喜欢认为自己很美好;我们的喜好、厌恶和偏见。毕竟,还有谁比你自己更适合形容自己呢?就像这样 Atlantic article 不过,我们并没有那么有自我意识。我们预测自己应该如何行为和实际行为之间存在差异,别人可能更擅长描述我们的真实行为。文章引用 a meta-analysis:
我们的结果表明,基于观察者评分的FFM性状的操作效度高于基于自我报告评分的。
上述FFM指的是 Five Factor Model of personality,即 usually better regarded than the popular MBTI test. 元分析声称别人对我们的人格评价比我们自己更准确。我无法访问完整论文,但有类似的论文 older study 类似地说,别人对你的评分更有说服力。
《大西洋月刊》的文章继续写道:
研究中,人们在预测自己演讲时的焦虑表现方面优于朋友[…]但在预测自己在小组讨论中会有多坚定时,并不比朋友(或刚认识他们八分钟的陌生人)更好。当他们试图预测自己在智商测试和创造力测试中的表现时,准确度也不如朋友。
人类通常在评估上校准不佳,在某些情况下高估自己的能力,低估表现,这取决于我们可能受到的激励。你可能还记得 Lake Wobegon effect 这描述了每个人都认为自己高于平均水平的感觉。文章提出了几种提升自我觉察的方法。
第一:如果你想让别人真正了解你,每周见面是不够的。你需要在高强度的情境下与他们深入探讨。
第二:\[…\] 我看到越来越多的经理自己编写用户手册,帮助人们了解哪些能激发他们最好的和最差的特点。但更好的是,让真正了解你的人帮你写用户手册。
第三:让自己处于无法忽视多方反馈的情境中。
其中,第三点听起来是最简单的入门方式,只要你和你的消息来源都知道如何给予和接受反馈 10.第一点可能会暴露你的真实内心,但我怀疑有多少团队会把自己置于真正极端的境地,相比于更常见的荒野豪华露营公司 11.我喜欢第二册里有用户手册的想法,也希望自己也有一本,但让别人花时间帮你写这本书很难说服。如果有读到这里的人愿意自愿…
知道我们并不了解自己是第一步。不幸的是,仅仅因为你知道行为偏见,并不意味着你能轻易解决,甚至根本无法解决。 Kahneman 他一生都在研究偏见,并且说他仍然会相信其中大多数偏见。除了上面提到的三点,试试看 Steelmanning 而不是用稻草人式的方式去讨论你不同意的话题,或者 seeking out the weak points in your beliefs rather than continuing to emphasise the strong ones.证明自己错了,你可能会更常是对的。
其他人讨论 why 以及 how 你应该考虑多写点东西 12
写作就像大脑的举重训练。挑战你想法的极限是提升它们、提升智力最快的方法
我认为你需要这六种品质才能在新闻行业取得成功。\[…\] 好奇心、怀疑、坚持、注重细节、责任感、厚脸皮
Violent protests increased support for liberal policy due to greater mobilisation of voters.考虑到最近的抗议活动,这些抗议是否有效,值得深思。
“Nobody ever says at a funeral, “He was too generous, too kind, and much too loving.”
SMCP came out with an overview of China Internet,他们的主要趋势如下:
中国的“模仿者”科技产业现在正被模仿
中国正以5G技术领先
中国正在大规模使用人工智能
社会信用正在中国成为现实
我同意第一个观点(而且已经坚持了一段时间),但觉得另外三个趋势可能被夸大了。 I’ve written about social credit misunderstandings before
Wait but why writes about why we do what we do.如果你喜欢这个话题, Behave 这是对它的更全面解读。
注释
伯恩餐厅 WeWork analysis 最近被介绍在 Matt Levine’s Money Stuff 还有;太棒了,拜恩! ↩
对于非金融领域的人, shorting 就是你押注股票价格会下跌,然后借钱买入,比如借一股FB股票180美元,然后以180美元卖出,然后希望它涨到100美元,从而以100美元买回。你归还了FB股票,赚了80美元。但如果FB涨到280美元,你现在必须以280美元买入才能归还借来的股票,这意味着损失100美元。由于股票价格理论上可以无限涨,但至少可以跌到零,你在做空时可能会损失无限金额,而潜在收益有限。 ↩
本文由 The Profile这是Polina Marinova每周发布的通讯,刊登了许多有趣的人物故事。快去看看吧! ↩
真的需要有人帮我算算一下 ↩
我以前从未冲过浪,这可能是个糟糕的比喻 ↩
不幸的是,反过来情况并不完全正确… ↩
推特目前是一家300亿美元的公司,所以我们以100亿美元为“实质规模” ↩
顺便说一句,是 Doctor Who尤其是那些精彩的剧集 Blink, Vincent and the Doctor, 和 Heaven Sent. ↩
不是开玩笑,我甚至考虑过把通讯命名为“证明我错了”。 ↩
这本身就是一项难掌握的技能,但留待以后再说。我之前学到的一个好建议是,即使你认为反馈是假的,它依然很重要,因为它代表了同事们对你的看法,而不是你以为他们在你身上看到的样子。最终他们怎么看你才是关键。 ↩
我不是在黑野外豪华露营,只是觉得这还不够极端,不会触发第一种情景。 ↩
由于大卫和杰森都是网络作家,自然存在偏见,但这并不影响他们的观点。 ↩
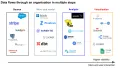
市场概况、风险与竞争格局
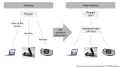
Plaid抽象化了枯燥的金融流程,使他人能够更快地创新。
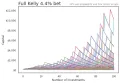
利用数学估算最佳投资组合规模