数据分析行业格局
市场概况、风险与竞争格局

作为散户投资者,你在信息上不太可能有优势;你应该在其他地方找到优势
上周,我们考察了 how companies use machine learning to take data, process it, and come to a conclusion.
本周,我们将探讨一个更以人为本的流程。我们将带领分析投资公司的分析师如何获取数据、分析数据并形成投资论点。与投资者合作 spending >$30bn on data那么多钱都去哪儿了?
我会从一个典型的状态开始 long/short fundamental hedge fund 视角,而非定量公司 1.为了方便起见,我也会从美国公司的角度讨论,尽管以程适用于国际。
我的目标是让你作为散户投资者更好地理解专业人士的优势,以及这意味着你可以拥有的优势 2.
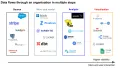
上市公司 have to file financial statements regularly with the SEC. 这些信息在公司投资者关系页面和 SEC Edgar 让你去搜寻。
公司还会在每次重大财报发布时定期召开财报电话会议,任何人都可以拨入 3.通话记录有时也可以在投资者关系页面或类似网站找到 Seeking Alpha. 然而,它们可能比财务报表更难追踪。
公司通常通过以下方式发布新闻 PR newswire 同时也会在自己的网站上发布。这些新闻可以是上述财务报告,或是收购和管理层变动等特殊事件。这些新闻通过公关新闻线向其他新闻网站发布。
除了上述公开数据外,分析师还会花时间浏览推特、谷歌搜索或阅读Reddit。他们将所有这些一手资料汇总起来,形成是否投资公司的意见。
这是投资研究过程的一部分,即发现和利用公开信息,每个人都可以做到。基于以上,你已经拥有足够的数据来构建公司财务模型、分析趋势并形成投资论点。事实上,许多散户投资者从未超过这一部分,仍然能为自己做得不错。正如我之前提到的,成功投资有很多途径。

那么如果仅仅需要这些,为什么还存在这么多公司来向投资者提供信息呢?彭博社是如何制作的 $20k a year from a single subscription?
事实证明:
在本节中,我将讨论第一点,即用户体验。
假设你想快速查看一家公司的长期收入。如果你用Edgar的传统方式,你得搜索该公司,结果会是这样的页面:

然后你需要查找每个你想要的申报文件,下载所有文件,并将数据复制到电子表格中 4.清理数据并添加行进行逐年计算后,你终于得到了想要的趋势。
这付出了很多努力,回报却很少,这也是彭博、FactSet、汤姆森等公司存在的原因。他们收集财务数据,并在平台上方便访问。
你为寻找一家公司收入所做的所有工作?FactSet为所有上市公司提供了:

当然,存储的数据并不总是完美无缺 5.然而,对于所有需要快速查阅资料的人来说,已经以易于理解格式完成所有工作工作的平台是无价的。只要几键就能找到数据,你就不需要花费数小时提取数据。这种便利性是平台能够吸引粘性订阅者的原因之一 6,尽管破坏者喜欢 Koyfin 他们试图压低他们。
还有像BamSEC和Last10K这样的公司,让查找申报更方便。例如,BamSEC会将不同类型的申报归类归类,显示申报的标题,并让你快速查找之前的申报版本。这些公司的功能不如上述平台丰富,但仍能节省分析师的时间。

我们已经谈过用户体验,现在让我们来谈谈获取更多数据和付费。
除了提供公司的汇总财务数据外,彭博等平台还提供卖方研究估算。
提醒一下,这些研究人员是投资银行的人员,负责发布公司报告。当新闻说“分析师将公司评级降为卖出”或“银行提高了公司的目标价”时,通常会提到这些人。卖方研究则提出自己的财务模型,对未来公司财务状况做出估计,据称用模型来得出价格目标 7.
许多投资者喜欢看到卖方数据,以便了解市场共识的现状。例如,如果卖方对明年收入的平均估算是100美元,但你认为会是1000美元,那么你要么即将经历非常愉快的时期,要么是非常糟糕的体验。
如果你是专业投资者,也可以直接给银行发邮件,获取他们的研究 8.如果你真的想,可以把所有这些PDF和Excel整理在一起,自己做基准测试。
显然没人真的想这么做 9研究人员将这些数据提供给平台,平台再向投资者展示。如果你想快速总结卖方共识的位置,也只需几个关键点击即可获得。

许多投资者根据管理团队的质量来评估公司。为此,公司和卖方研究都会定期举办投资者会议。这些会议的目的是让管理层与投资者见面,向新投资者解释公司战略,并回答提问。
投资者可以根据与管理层的会议更新财务模型或对公司的看法。例如,如果管理团队对您的问题反应不佳,您可能有兴趣做空该股票。
“等等,这听起来像是内幕交易。”
不,不是。你会觉得巴菲特的年度股东大会, attracting 40k people yearly,算是内幕交易吗?如果不是,上述会议有什么不同?没被邀请参加派对并不代表违法。管理层有规定可以说什么,但这种做法已经存在很久了。

投资者也希望与他们研究的行业的员工交流。例如,如果我想了解Facebook广告收入的情况,我会想与Facebook广告的大买家交流。如果他们对产品更乐观,那可能是积极信号。
Expert network firms like GLG, AlphaSights, Third Bridge 存在的目的是帮助投资者找到这样的人选。这些公司拿钱帮投资者联系行业专家;顾问们也按时间获得报酬。你会惊讶有多少前高管在业余时间做这类工作。
“等等,这听起来像是内幕交易。”
不,不是。如果你有兴趣投资一家医疗公司,你会觉得向医生朋友询问这家公司是内幕交易吗?如果不是,那为什么上述情况会不同?仅仅因为你负担不起中间商,并不意味着这是违法的 10.

最后,投资者也在使用“另类数据”来更好地预测公司业绩。例如,如果你关心某个移动应用的表现,你可能会关注该公司的应用下载数据。如果你关注电商销售,你可能会关注某个行业的信用卡数据。如果你想监测卡车重量,以估算一家公司是否销售更多(更重型的卡车),有专门的公司专门做这类工作 11.
有一个 large market of sellers for such data.像AppAnnie、SensorTower、QuestMobile这样的公司以提供应用数据而闻名。像Earnest research、Second Measure这样的公司,也同样以提供信用卡数据而闻名。
“等等,这听起来像是内幕交易。”
去商店数顾客会违法吗?

我们已经分析了典型基本面投资者可能使用的公开和私募数据。这对你作为散户投资者意味着什么?
如果你认为你的投资优势在于拥有比其他人更多的公司信息,那么你需要有可信地相信你的调研过程比上述更为详尽。或者,你的调研过程足够不同,使用了典型专业人士可能使用的不同来源。
让我们来看看几个例子。
如果你认为你的优势来自一篇报纸文章,提到管理层对新产品感到兴奋,那你就得证明管理层早就和投资者讨论过这个问题。
如果你认为你的优势在于你在推特上看到的应用下载数据,你就得证明投资者在你之前并没有接触到这些数据。
如果你认为你的优势是那个行业专家的亲戚,你就得证明他们比专业人士接触的人更了解这个行业。
需要说明的是,上述所有情景都有可能成立。也许管理层最近改变了主意,投资者看到了应用数据却不在意,或者行业专家其实并不那么专业。
我的观点不是说这不可能,而是你应该了解竞争对手是什么,以及这对你需要拥有的优势意味着什么。
例如,如果你找到一家拥有有用数据集但尚未向投资者销售的小公司,这可能是一个优势来源。
如果你雇人做体力活,那 counting store traffic and taking pictures of receipts 与其依赖信用卡数据,不如说这可能成为Edge的来源。
如果你匿名访问公司工厂,了解它们有多忙,这可能会成为一个优势来源。
你要做的是找到那些普通职业选手不愿意做的事情。在一个职业选手能获得比你更多资源的世界里,你需要在那些不太理想的领域寻找优势。看看下面的图表,发现那些漏洞。

我没有量化公司的经验,所以不能亲自发言。我确实认识量化分析师 pay for order flow though, 这很可能包含在300亿美元的数字中。另外,注意像对冲基金这样的投资公司与投资银行不同;大多数投资分析师的工作与投资银行家完全不同。 Sellside equity research is the role most similar to a hedge fund analyst, but researchers don’t actually invest money. ↩
这里的优势指的是你相较于竞争对手的相对优势。我们讨论过 why this was important in investing last month. 感谢Barak Paz,是基于我们一次对话促使我写这篇文章。 ↩
但通常不会提问。一些罕见的公司允许公众提问;大多数问题来自卖方调研(而非买方投资分析师) ↩
如果你从8K数据中提取数据,而不是从10Q/K中提取数据,情况更糟。注意没有标题,因为SEC喜欢看你受苦。 ↩
投资银行工作很大一部分是下载数据,然后做出必要的调整以“准确”反映公司情况。这里准确指的是你老板想展示的任何内容。 ↩
但这并不是唯一的原因。彭博社有社区感,存在状态信号,解锁直接消息功能也很有用。拜恩·霍巴特对此有更详细的介绍 here ↩
他们是先设定价格目标再调整数字以适应,还是反过来,我就留给你自己判断。请注意,这个批评既适用于卖方投资者,也适用于买方投资者 ↩
散户投资者在这里大多运气不佳。你通常必须是银行的客户并通过他们进行交易,他们才会关心。这涉及到卖方研究的商业模式,目前不在讨论范围内。 ↩
除非你是被老板要求这么做的投资银行家,那你就得花好几天手动从有限的PDF中输入数字,因为你的银行被限制了其他银行的研究。然后你还得手动调整估计,因为有些卖方数据过时或假设错误。是的,这种情况经常发生。是的,大多数时候都是浪费时间。银行业是光鲜亮丽的工作。 ↩
不过,这件事确实有可能变得更加模糊。关于SAC所谓内幕交易的《Black Edge》一书讨论了这里可能存在的滥用。这些聊天都应该被合规部门监控。有时投资者与行业专家建立了“友谊”,然后开始索要重要的非公开信息。 ↩
我一时找不到这家公司,虽然我记得在哪儿读过。我觉得他们用摄像头数据来拍摄卡车,看看它们离路的距离。越近越重,意味着销量越多。 ↩
市场概况、风险与竞争格局

因果关系、测量与调整
真的有那么多垄断吗?