人体工学性:这意味着什么?
为什么集合平均和时间平均的差异对投资和风险很重要

投资中的行为优势来自于能够做出不受欢迎的事情。每个人都喜欢赌博,更重要的是合理评估风险。
约翰·休伯喜欢划分投资时能获得的“优势” three main sources:
我认为信息和分析优势在不断缩小,而且即使对专业人士来说也并不算很大。记住,这其实是 relative difference 这很重要,而不是绝对层面。如果你使用卫星数据,而竞争对手也在使用,你就没有信息优势。如果你的详细尽职调查流程与他人相同 Tiger cub 因为你的上司们以前是一起工作的,所以你没有分析上的优势。
我也相信行为优势没有缩小,将继续成为财务回报的差异化因素。信息传递的速度发生了变化,分析方法广为人知,但人类的行为依然如故。
一些行为边缘的例子:
短期与长期。 如果你在1990年把100美元投进标普500,今年你的钱会是你的10倍。听起来是个大数字。
不过平均来说,你每年能赚到~8%。听起来这个数字很小。
这种“感觉”的差异,就是人们能赚到高额数字的原因。复利需要时间来发挥作用;你是靠耐心获得报酬的。

风险与毁灭。 考虑长期投资时,赚多少钱都没用,如果全部亏空。1万%的收益后100%的跌幅依然是糟糕的结果。避免破产风险,“坚持下去”才是唯一重要的事。别听我说,这里有霍华德·马克斯和查理·芒格的观点:
“因此,我们不仅仅追求潜在利润,而是将防止损失置于最高优先级。我们坚信,尤其是在我们所处的机会主义市场中,”如果我们避开输家,赢家会自保。“——霍华德·马克斯
“令人惊讶的是,像我们这样的人通过努力保持不愚蠢,而不是试图变得非常聪明,获得了如此多的长期优势。”——查理·芒格
什么都不做,还是什么都不做。 专业的资金管理人有动力更换他们的投资组合,因为他们自己也有客户需要服务。想象一下以下会议:
客户 - “那么,作品集里有什么新内容?”
投资者 - “没什么,我们还在我们提到的那家书店。”
客户——“那不是去年的同一只股票吗?”
投资者 - “是的,还是四年前的那一个。我们其实什么都没做。”
客户——“那我付钱给你到底是为了什么?”
这就是为什么我们一生中看到亚马逊>100倍,而主动管理人却没有看到同样的表现。如果其他人 具有 为了保住工作而做交易,什么都不做反而可能给你带来优势。

无聊与刺激。 为什么上述行为会困难?因为它们是 无聊.我们喜欢活动,讨厌静止不动。在鸡尾酒会上很难吹嘘你的增长是小的、缓慢的、简单的。就像 “sin stocks” need to have higher expected excess returns“无聊”的股票行为也会给你带来优势。
说了以上所有建议,我指望有人会遵守吗?我们是不是应该直接买S&P然后睡觉?
不,真的没有。主啊,让我变得贞洁——但还不是时候。这是个很棒的计划,但对大多数人来说太难执行了。记住这不是投资建议,让我们对投资组合做个小调整:
人们未能遵循这样的计划的一个重要原因是 我们都热爱赌博。 我们会看到一些看似好得令人难以置信的机会(提示:确实如此),并被诱惑加入其中。尽管我知道以上所有情况,我也经常这样做。
知道这一点, 投资组合中有一小部分专门用于野生投注 这似乎是我们对自身易犯错行为的合理妥协。与其永远抵制诱惑(不太可能),更好的方法是预防可能发生的行为挑战。
很多常见的理财知识都是好建议(分散投资、低成本投资等),但我们常常忽略了人们需要一个赌博渠道。当人们无法再忍耐,在软弱时刻承担过多风险时,这反而适得其反。你投资指数基金10年后才拿出来做空一只无限下跌的股票,这也无济于事。
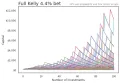
相反,假设你预留5%的资本用于投资 Fyre festival time shares 以及最新的拉高出货策略。你可以随时满足赌博冲动,但永远不会冒着失去生计的风险。这在某种程度上类似于 Kelly criterion 我们之前讨论过的。
如果你输光了全部5%,那就太可惜了,但你已经限制了下行风险,如果想再下注,就必须进一步降低风险。如果你碰巧遇到了下一个亚马逊,那真是太棒了。
最好的投资计划是你真正能够坚持下去的。 这可能不是经济上最优的解决方案,但它是一种注重行为的方案,可能帮助你满足赌博的渴望。

为什么集合平均和时间平均的差异对投资和风险很重要
利用数学估算最佳投资组合规模
随机看起来并不随机