数据分析行业格局
市场概况、风险与竞争格局

我以前写过关于机器学习(ML)和人工智能(AI)的内容 1.Scott Locklin详细阐述了机器学习初创企业面临的问题 here 2主要是回复一篇相关的A16Z帖子 here.
他的主要观点包括:
机器学习的边际收益成本很高
机器学习初创公司通常没有护城河,也没有有意义的特殊武器
机器学习初创公司大多是服务业,不是软件类企业
这些观点更多是负面观点而非共识,所以让我们看看他为什么会这么认为。我将引用Scott以及Martin Casado和Matt Bornstein在a16z上的帖子。
综合来看,这些云运维和计算因素共同贡献了AI公司在云资源上的25%或更多收入。在极端情况下,处理特别复杂任务的初创公司发现手工数据处理比执行训练好的机器学习模型更便宜。- a16z
“云端”废话的定价结构旨在从数据量大或计算需求高的人身上榨取最大利益。- 斯科特
是不是25%的rev都花在云端运营上 3 很多吗?为了让这个数字有个背景,我们来看Salesforce的总货运成本(COGS),这是一家一流的软件公司。 Their 8K 显示总销货成本为25%,其中包括Salesforce归类于该类别的所有其他成本 4,而不仅仅是云成本。为了达到与Salesforce相同的利润率,AI公司除了云成本外,没有其他成本。
轶事数据显示,许多公司在手动数据清理和数据准确性维护流程中花费了高达10-15%的收入——通常不包括核心工程资源——并表明持续的开发工作超出了典型的漏洞修复和功能添加——A16Z
事实证明,人工智能公司还有其他成本,在手动数据处理上花费高达15%。主流媒体关注机器学习的预测, but data scientists spend more of their time on data collection and cleaning. 这不会消失,意思是 大多数人工智能公司利润率立刻比软件公司低15%。 这还未计入其他相关成本,这意味着最终毛利率更低。
投资软件公司的吸引力在于边际成本低,因此大量增量收入转化为利润。人工智能公司需要降低成本比例,或者期待某种规模化收益,才能保持竞争力。这有可能吗?
GPU芯片的计算能力并没有快速增长——Scott
人工智能要求 graphics processing units (GPUs) to do the computing. 然而,所需资源的增长远远超过计算能力的增长;摩尔定律在人工智能计算领域并不适用。我们不应指望上述25%的COGS会在短期内大幅下降。
由于输入值的范围非常大,每次新客户部署都可能产生前所未有的数据——a16z
大多数人还没意识到,机器学习导向的流程几乎不会像简单应用那样实现扩展——Scott
比较销售Microsoft Office和向公司销售咨询服务的区别。第一种情况下,你可以把你一直卖给其他公司的Office副本。第二种情况下,你需要为该客户定制新材料 5这意味着你获得更多收入时总会产生增量成本。
如果AI更像第二种情况,这意味着我们也不应该指望剩下的15%(以及其他任何成本)会下降。 That low margin still takes a lot of work to get. 不仅人工智能公司盈利能力较低,而且我们应预期这种利润率将持续一段时间
这种成本的增加值得吗?无论是a16z还是Scott似乎都不这么认为:
在人工智能领域,实现技术差异化更为困难。数据是人工智能系统的核心,但通常由客户拥有、公开领域,或随着时间推移成为商品。- A16Z
我知道,从商业角度看,像天真贝叶斯法或线性模型这样的愚蠢方案,可能和最新的吉瓦神经网络灾难一样,能解决客户的问题。\[…\] 除非内部临时数据科学解决方案能带来真正颠覆性的成果,否则人们不会为它支付溢价。- 斯科特
如果一家公司的产品并没有显著提升,他们必须通过销售和市场营销来实现差异化。 这意味着成本比普通软件公司更高, 而这本身就已经是销售重点了。这确实让人怀疑围绕机器学习的炒作是否合理,还是被用来证明公司生存的合理性。
不过我不确定“改变游戏规则”的门槛是多少。我的一位读者在维姬·博伊基斯的帖子后回复,暗示他认为准确率提升10-15%是显著的 6.我想这得看公司。
如果产品本身是商品,也许整个市场很大?
许多公司发现,AI模型的最低可行任务比预期更窄。- A16Z
但风险投资所需的曲棍球棒和庞大的博士学位,与这些有限领域的市场并不兼容。- 斯科特
人们普遍认为,只要对任何问题投掷机器学习,它就能神奇地解决该问题和其他类似问题。不幸的是,目前看来,许多问题还无法通过投入AI来解决。我们想要 Her,结果我们有了Tinder。
如果AI的使用场景有限,那么你能销售AI产品的总市场规模会比你想象的要小得多。考虑到风险投资,考虑一下 size of market as a key factor for investment, 当人工智能公司未来需要展示增长时,这似乎会成为一个问题。
如今大多数人工智能系统并不完全是传统意义上的软件。因此,人工智能企业看起来并不完全像软件企业。它们需要持续的人力支持和材料变量成本。它们往往没有我们期望的那么容易扩展。而强大的防御性——对“一次建造/多次销售”软件模式至关重要——似乎并非免费获得。- A16Z
服务公司不如软件公司被重视。风险投资热爱软件业务;他们一开始就努力解决问题,永远印钞。这就是为什么他们能获得10到20倍的收入估值。服务公司?你为什么要投资服务公司?他们的增长本质上受限于劳动力成本和奇怪的可解决市场问题。- 斯科特

企业的估值通常基于某些财务指标的倍数,如收入、息税折旧摊销前利润(EBITDA)或净利润。软件公司的估值通常高于服务公司,原因如上所述。 Higher gross margins matter, as described by Two Sigma
a16z和Scott都暗示 人工智能公司更类似于服务公司,因此估值倍数应该比软件公司低。 即使你认为他们能获得比服务业收入的2倍更高,AI公司也不应该获得传统软件公司10倍的收入,而这些AI公司之前也就是通过这些公司融资的。
这对那些以高估值融资、因更多人意识到上述问题而难以进行下一轮融资的AI公司来说,可能会成为问题。我预计,60%的确定率,我们会开始看到晚期AI公司私募轮的估值低于预期。
沃伦·巴菲特的合伙人查理·芒格给了一个外人钱来管理 only once in his life. 那个外来者是 Li Lu of Himalaya Capital.
Himalaya成立于1998年,是一家价值投资公司,专注于亚洲公司,重点关注中国。典型的投资风格是,他们看起来是长期拥有优质公司的所有者,随着时间积累收益 7. They’ve historically taken a 0% management fee, and 25% carry after a 6% return hurdle. 这在投资行业中很罕见,显示了他们对实现年度回报的信心 8.
由于李露专注于中国市场,他的采访次数比其他知名投资者少。朗河的格雷厄姆最近报道 translated a 9,000 word speech outlining Li Lu’s investment philosophy, 我将在下面做总结 9.
李璐讨论了价值投资的四个基本概念、投资与投机的区别、能力圈、投资者性格以及普通人如何积累财富。我发现这些大多可以归入他的四个概念,分别是:
股票代表企业的部分所有权
市场是一个指引,接受或拒绝取决于你
投资关乎概率和安全边际
建立一个能力圈并坚持其中
在巴菲特价值投资风格的追随者中,买股票即买入公司所有权的观念很常见。李璐不把股票看作一个数字,而是把它看作一种责任。这与更多依赖情绪和价格催化剂交易的多空对冲基金,或那些以未知为主的量化基金形成对比 10.
人们不再试图猜测东印度公司的未来结果;他们只是试图猜测其他人买卖股票的行为。
李璐讨论了股市的历史,最初是为公司筹集资金以推动成长而创建的。随后,它利用了人类的赌博本性,不仅成为对公司未来的投注,更是对你认为别人如何看待公司的赌注。这类似于 Keynesian beauty contest 概念。
这就是投资和投机最大的区别:最终,所有投机的净结果都是零。当然,也会有人赢得更久;也有些人被当傻瓜,根本没有机会发财。但只要时间足够长,所有投机最终都会以零和结果收场。因此,由于投机者关注短期行为,他们对经济增长或公司的利润完全没有影响。
他区分了投资和投机,将预测公司表现的前者归为投资者,预测他人反应的人属于投机者。投资者关心公司基本面和长期,投机者关心情绪和短期。在他看来,现在大多数投资基金都被归类为投机者。
我不同意李璐关于投机者影响的看法,我确实相信投机者确实能影响公司的行为,无论是通过激进投资还是更频繁的投资者大会。我们经常看到公司做出的决策直接源于股东压力,比如 fire CEOs, divest businesses, 或 sell the company.
不过这并不影响他的总体观点,那就是 他所定义的“猜测”是零和。 当你因为与公司基本面增长无关的问题而表现优异时,另一笔交易的另一方表现不佳。如果你的回报比市场好,别人今天的表现更差。
不过大多数时候,你可以忽略他。但当市场先生变得极度激动——无论是兴奋还是沮丧——你就可以利用他来买卖。
他讨论道 the popular anecdote of Mr Market, 这凸显了股市如何被看作是一个不断向你喊价的存在。买卖由你决定,大多数时候忽略市场价格会更好。你不急;活动是敌人。
当你在学校听到价值投资时,你会觉得付诸实践应该没什么大不了的。但一旦你开始工作,你就会意识到每笔交易的另一边都有真实的人。他们在各方面都比你优越,完全不像格雷厄姆笔下的市场先生。所以,经过一段时间,在被老板不断训斥之后,你会觉得市场先生和这些人都比你强。你会开始产生怀疑。
价值投资实际上更难,因为你做的交易次数更少。说自己是个有纪律的人是一回事;但当你听说朋友们一天内靠潜水赚了1万美元时,抵制在Robinhood账户里买期权又是另一回事 r/wallstreetbets. 当你周围的人都在快速赚钱时,几乎不可能坚持一个不那么刺激的策略。
当你采用上述房主的心态时,这会更容易实现。如果你买股票时的态度和买房时一样,你买股票时会更加谨慎和理智。
投资中最重要的是预测未来,但未来本质上是不可预测的。因此,投资关乎概率和安全边际。
投资是关于概率的概念,大多数专业人士都会认同,无论风格如何。即使是最优秀的投资者,命中率也在50%到60%之间,这意味着他们经常出错 11.他们不是100%投资于单一品牌,而是通过投资多个品牌的组合来考虑,根据他们认为每家公司成功的概率来调整每个仓位。
安全边际的概念并不那么普遍,更常见于价值投资者。这意味着你每次投资都应该以一个在意外下跌时仍有足够缓冲的价格进行投资。如果你能在投资中找到足够的安全边际,就值得关注。如果无法获得足够的安全边际,就不应该投资。
李璐讲述了他听巴菲特演讲后开始投资的长篇故事 12.他开始更多地阅读巴菲特的著作,研究公司,并在有机会时亲自去现场,即使他只能和保安交谈。在这个过程中,他发现了培养能力圈子的四个教训:
第一个教训是股票代表企业的部分所有权
第二点是,当你开始从业主的角度看问题时,你对商业的理解会完全不同
当分析师加入我们公司时,我们首先会派他们去研究一些公司。我们让他们假设一个从未见过的叔叔已经去世,把生意留给了他们。他们该怎么办?他们突然继承了这个资产,却不知道它是什么。你必须召集董事会并参与讨论。这是我们要求他们在做研究时使用的心理模型。
由巴菲特推广的“能力圈”的理念是你应该对某个行业或问题有深入的理解。你还应清楚自己知识的极限,不要过度扩张。
前两课与前面关于将持股视为部分持股的观点类似。无论你在公司的持股多大,李璐都说你应该把自己看作完全所有者。这种心态会激励你继续尽可能多地了解公司,理解哪些决策对公司未来有利,哪些是坏。花太多时间在一个名字上自然限制了你能关注的公司数量,从而缩小了你的能力范围。
第三点是知识确实是累积的,但你必须始终保持智识的诚实
我也同意这很重要,但很难做到。你上一次在非琐事上改变主意是什么时候?
最后一点是,你应该让你的热情成为你的指引。不要听别人怎么看你。他们和你无关。接受你的能力圈很小,别担心其他事情。赚钱不取决于你知道多少;关键在于你知道的是对还是错。如果你知道的是对的,你就不会亏钱。
这与许多其他投资基金的做法形成鲜明对比,他们通常希望投资分析师随着时间推移扩大对股票和行业板块的覆盖。很难告诉基金的有限合伙人(那些为你投资提供资本的)你不做投资组合任何调整,而且你喜欢你已经持有的股票。如果持续这样,他们会怀疑为什么付钱让你什么都不做。因此,对许多基金来说,有积极进出股票的激励,你知道的股票越多越好。这对某些地方有效,但这不是李璐的风格。
这个职业并不要求你特别聪明,也不要求你有高智商或最好的学术资历
李璐描述了成为成功投资者的特质,包括:
这个人必须独立,不在意别人的评价
这个人必须保持客观,并且愿意不断学习
当重大机会来临时,这个人必须具备极大的耐心和极大的果断
这个人必须对企业的运作方式感兴趣
结合上述价值投资的核心理念,这些投资者的特质是合理的。对于典型的多头/空头基金,他们对(3)的关注较少。而典型的量化基金则可能对(4)关注较少。
投资者最大的禁忌是像牛顿一样被市场诱惑:在市场最火热的高峰买入,在最低谷时卖出。如果你不参与投机,只专注于投资你熟悉的东西,那么你就不会亏钱。
最重要且最重要的事情是有足够的时间来复利。我们对普通人的建议是,只做你理解的事情,远离其他一切。
鉴于他作为长期价值投资者的背景,他主张通过长期复利缓慢增长财富也就不足为奇了。不过,并不是每个人都有耐心去做这件事。
价值投资是一种赚钱的方式,还有许多其他方式在不同时间段内都取得了成功。 Renaisssance seems to print money, 比如,他们做的事情与上述价值投资毫无关联。如果你决定坚持价值投资,李璐的业绩表现不言自明。要像业主一样思考,避免为了交易而交易,并清楚自己擅长什么。
周末按计划写通讯,而不是半醉狂看《浴血黑帮》,然后工作日熬夜 13.
在生活中,我们总是面临权衡。
如果有人告诉你某样东西没有交换,那要么是天真,要么是在推销你什么东西。 无论如何,最好还是避开它们。
高效运营的公司没有冗余。这样可以节省成本,直到设备出现故障。但你也不可能为所有东西都备份,因为那会非常昂贵。
保持选择的开放意味着你有灵活性。这套路有效,直到你意识到自己已经带着所有选择生活,从不将就。但你也不应该在没有备选方案的情况下决定一条路。
在我们做出的所有重要决策中,我们都应该:
了解显性和隐性权衡,以及
改进我们在两者之间做出选择的流程
第一种,明确写出你放弃了什么,比如 decision journal, 这会有帮助。行动也可以 premortems.全面思考情景的行为通常会让你意识到一些你之前只是模糊察觉的担忧。
另一种方式是向其他人寻求建议,尤其是那些在类似情境下做出类似决定的人。他们能够指出关键的担忧或遗憾。不过这类建议的性质差异很大,可能有用,也可能有害。对某些人来说可能有风险的事,对另一些人可能安全。
第二点,由你决定用哪个框架。我可以谈谈 optimal stopping theory, game theory或者情景规划,但大多数人会找到适合自己的方法。只要你有一个框架并保持记录,应该没问题。
在第一步和第二步的提升将带来更好的决策。
我逐渐相信短期内,提升第一步更容易,所以我正在努力更快地加快这一过程,同时保持有效性。第二步则更难,这将是一个长期的项目,需要跟踪和评估决策。同时提升这两个步骤的过程也会让你更好地理解自己重视什么。
我们经常面临权衡,只是不愿去想它们。不幸的是,忘记它们并不会让它们消失。明确说明你在做出重要决定时放弃了什么,有助于减少未来的遗憾。
人们会说 machine learning is a subset of AI,为了方便起见,这里我会交替使用这两个术语,因为这两者的原则似乎在两个领域都成立;斯科特会将它们区分开来。“机器学习的目的是让机器能够利用提供的数据自主学习,并做出准确的预测。” ↩
云端操作包括AI模型训练、模型推理、数据传输 ↩
PDF第6页,关于他们2020财年第四季度8K。另外要注意,为了简化起见,我选的是整体成本,其中包括利润较低的专业服务业务。如果只按订阅计算成本,毛利率是80%。 ↩
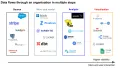
或者你干脆把公司名和标志替换在牌组里,我又有什么资格评判呢。 ↩
这是一篇关于如何在科技与商业之间取得平衡的长篇回复中的一部分,值得单独写一篇文章,我以后也会写。他的结论是:1)如果技术在达成指标上有所改善,它可以主导业务;2)起步不那么吸引,但要逐步培养;3)创造一个专门的实验空间,就像谷歌的20%规则一样 ↩
“我们秉持本杰明·格雷厄姆、沃伦·巴菲特和查尔斯·芒格的价值投资原则,目前主要专注于亚洲上市公司,重点关注中国。我们致力于通过长期拥有高质量公司、拥有显著’经济护城河’、巨大增长潜力,并由值得信赖的人才管理,实现卓越回报。我们的部分持股可追溯到二十年前的成立之初。” ↩
大多数投资公司对其投资的资产收取管理费,然后对资产回报收取业绩费。典型的费用结构是“2 and 20”,即2%管理费和20%业绩费。如果你投入1000美元,且增长到1200美元,假设管理费从期末价值扣除,管理费为24美元(2% _ 1200美元),业绩费为40美元(20% _ (1200 - 1000美元))。与李璐的费用模型相比,后者仅在回报的前6%后收取绩效费。这里没有管理费,绩效费为47美元(25% _ - (1200美元 - 1000美元 - (6% _ 200美元)))。众所周知,许多投资公司靠管理资产增长而产生的固定管理费生活,而非业绩。如果李璐相信自己能带来高回报,他的模式会更有利;如果表现不佳,收益会更差。 ↩
我相信是同一段演讲 previously translated on gurufocus, 而格雷厄姆的版本似乎更全面。我(非常)简要地检查过翻译,似乎准确,但显然不能完全保证这部作品。原文是 here ↩
多头/空头对冲基金是一种流行的投资类型,它会做多(买入)部分公司,并通过做空(卖出)其他公司来对冲。量化基金也是另一种流行的类型,主要利用算法来做投资决策。是的,他们很可能使用机器学习… ↩
我找不到这个统计数据的来源,而且众所周知,即使是最优秀的投资者,也有50%到60%的把握率。他们通过合理调整下注规模,并让赢家发挥作用来获胜 ↩
“过去,我对股市的理解基本上是充满坏人。但免费午餐先生完全不同于他们。他非常聪明,他说的话聪明且有洞察力。我一听到他的原则就能理解。我觉得他所做的事情,我也能做到。”奇怪的是,书中没有提到巴菲特 this 1998 profile of Li Lu所以,也许故事是营销? ↩
作者想强调的是,这些都是假设性的、抽象的例子。 ↩
市场概况、风险与竞争格局
Notion实际上是在努力让所有人达成共识
一个人的垃圾,是另一个人的宝藏