我想在投资银行领域学到什么
入门时需要涵盖的概念清单
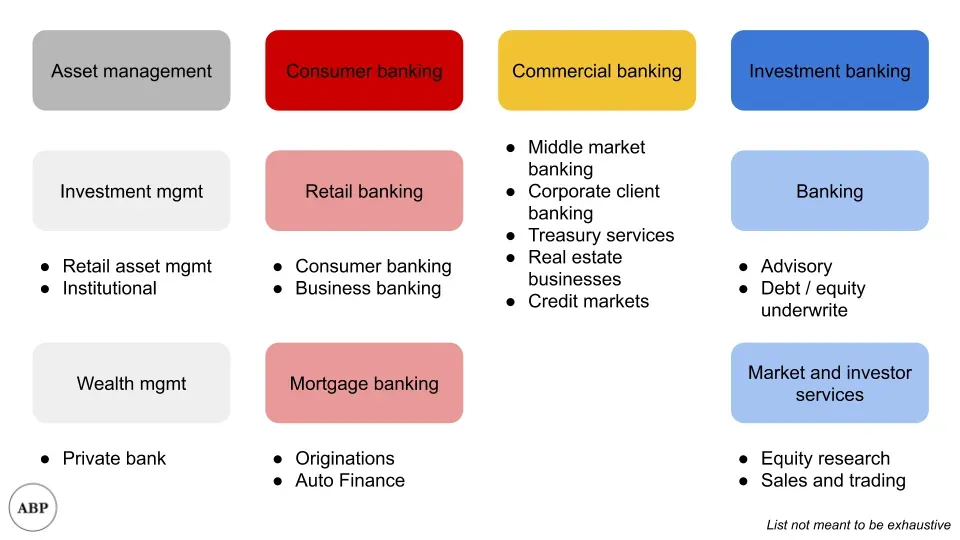
投资银行很少是关于投资,更多是连接金融资本的来源和使用者。
最近我不得不向几个人解释投资银行到底是什么,我想这里也做个简短的入门介绍。尤其是在期望与现实的落差的情况下,希望这能帮助大家理清思路。
投资银行通常不是关于投资, 尽管我父母似乎从未理解这一点。顺便说一句:我一直在试图找出“merchant banking”(商业银行)什么时候变成“investment banking”的词源,但到目前为止还没找到。如果你知道,请联系我。
像摩根大通这样的“全方位服务”银行规模庞大。你可以把它看作四大主要业务线:
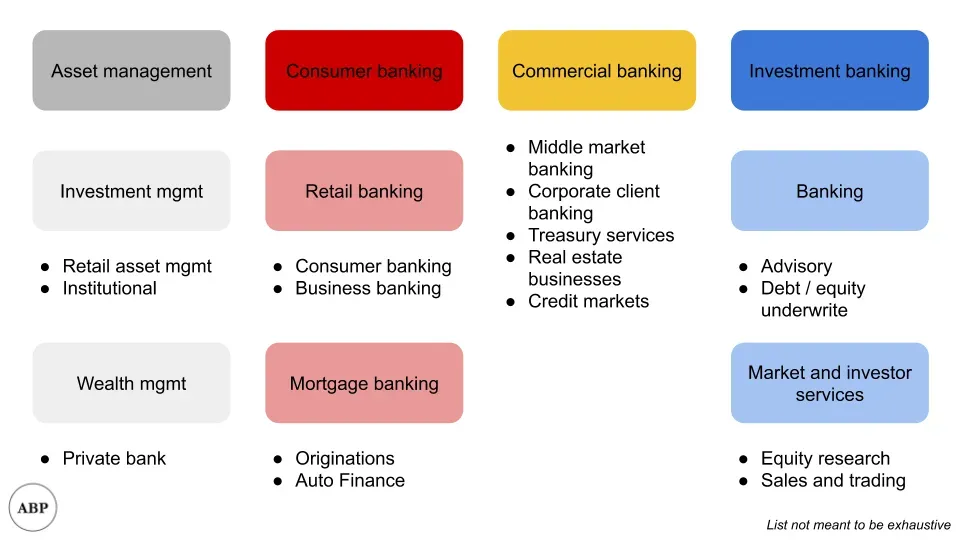
当我在本文中提到投资银行或银行业务时,我特别指的是右侧的蓝色业务。为了让我更方便,我只关注“银行家”这个框,为了简化,排除了股票研究以及销售和交易部门的讨论。我提到了股票研究 here 之前讨论机器人顾问的影响时。
既然我们知道了范围,投资银行团队是做什么的?
我一直很喜欢我一位教授用过的这个框架 1,内容如下:
银行是中间人。具体来说,是金融资本的中间人 2.
世界上有很多拥有资本的人,都在寻求利用这些资本。例如,养老基金可能希望多元化,一个基金可能希望获得更高的回报,或者一家公司可能想收购另一个基金。
世界上也有很多人需要资本。例如,一家公司可能发行债务或股权来资助其运营。
银行的业务是 打造市场 介于两组人之间。
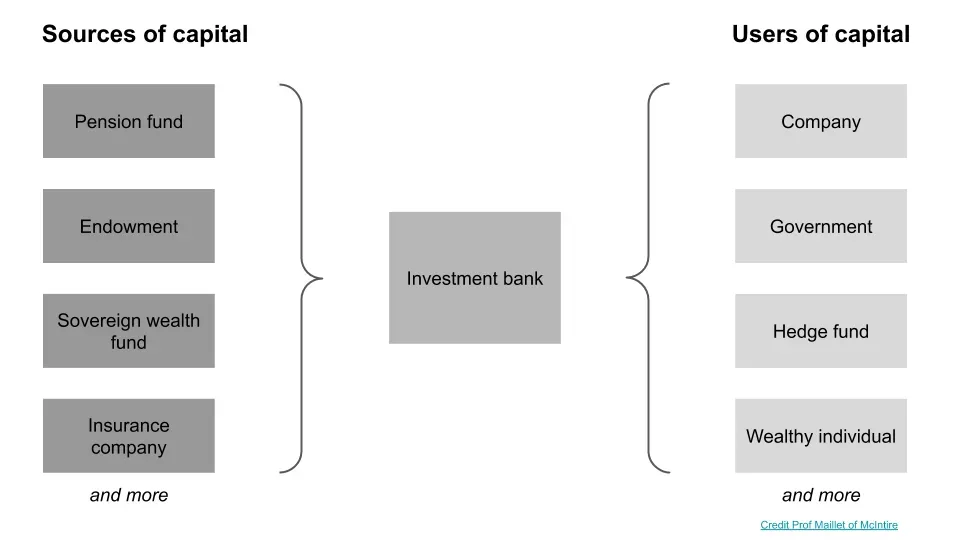
例如,如果谷歌试图筹集债务,银行会与之合作,确定他们能筹集多少,谁会购买债务,以及债务将以何种条款发行。
部分银行结构分为两大集团, 行业覆盖 以及 产品覆盖 3.行业指的是为该行业行业的公司提供建议。这里的产品指的是企业融资咨询、股权资本市场、债务资本市场、杠杆融资以及并购等金融产品。
行业保障更容易理解,所以我就简单介绍各种金融产品。
股本资本市场 处理大多数与股票相关的产品,从私募(公司想私募股票)到IPO(公司公开发行股票)。比如,如果你要IPO,你合作的银行团队中会有ECM银行家。他们会和销售团队合作,与投资者沟通,评估你股票的需求。
债务资本市场 通常涉及投资级债务产品。如果你不知道“等级”指的是什么,我们稍后会回来讲。例如,如果你是一家公司,想要为收购发行债务,你将与DCM团队合作,了解根据投资者需求能获得的利率等。
杠杆融资 通常处理非投资级债务。历史上,LevFin被认为风险更大、更为特殊,直到 Michael Milken 通过私募股权杠杆收购中使用“风险”债务,启动了该行业。这就是为什么有不同的团队,因为不同类型的投资者可能不同,且要求的条款也不同。例如,一家发行非投资级债务而非投资级的公司,可能不得不接受更高的利率,以换取更弱的债务契约。
合并与收购 公司之间随时想买卖。例如,如果你想收购一个较小的竞争对手,你会与并购银行团队合作,获取估值并讨论竞标策略。
企业财务咨询 是一个提供财务建议的团队,通常用于债务评级或激进主义咨询。CFA团队试图模拟评级机构对你的债务的评级。回到“评级”,所有公开债务发行人都会有一个“评级”,以及他们发行的债务。有一些信用评级机构,如标普、穆迪等,会评估这些条款,然后给债务一个“评级”,这应该代表债务的风险。例如,谷歌发行债务会被评为“低风险”,而初创公司发行债务时会被评为“高风险”评级。
举一个涵盖上述所有群体的假设例子,假设你是一家大公司,想要收购另一家大公司。
你会与行业报道团队合作,处理非产品相关的工作,比如制作行业相关幻灯片以证明交易的合理性。并购团队会帮助你建立财务模型,评估投标价格和形式合并财务报表。
因为这是一笔大交易,你要从所有可用渠道筹集资金,所以你会用投资级债务、非投资级债务,顺便用私募。这会涉及DCM、LevFin和ECM团队。既然你做的是债务相关,CFA团队也会参与评估评级。
交易完成时,银行会从总交易金额中抽取一定比例。百分比会根据产品而异,但正如你所想,这激励银行家愿意做更大的交易。
还要注意,大部分银行资金是在实际交易发生时产生的,因此银行家有动力促成交易。
所以,现在我们知道了什么是银行业, 银行家真的能创造价值吗?
过去十年里,越来越流行对银行家的仇恨,普通人认为银行家大部分时间都在度过 midget tossing 而普通公司高管认为银行家对行业了解远不如公司。
和所有事情一样,这要看情况。每个人都讨厌中间商,直到他们不得不尝试为自己开拓市场。
很容易说像Palantir这样“知名”的公司可以不依赖银行的帮助就能上市,或者谷歌可以直接发行债务。大公司通常有整个前银行家的财务团队,所以他们并不缺乏相关知识。他们也经常与投资者保持联系,尤其是作为上市公司需要参加投资者会议时。他们应该比银行家更了解自己的行业领域和竞争对手 4.
对于“知名度较低”的公司来说,这样做更难。如果你的公司规模不大,也没有专门的团队,你会想尽可能外包这些工作。例如,如果你准备上市,甚至不知道从哪里开始、联系谁,选择银行合作更有意义。或者如果你想出售公司但不想公开宣布出售,银行家也能帮上忙。
此外,总有“帮我掩护”的因素,银行家们会对收购形成所谓公正的第三方意见。如果银行给公司估值10美元,被人说你出价高出10美元的可能性就小。
有一种流行的说法认为银行家被科技或最新的金融创新去中介化。虽然我同意银行家确实需要跟上进度,继续寻找更好的增值方式,但我不认为投资银行会很快消失。如果让我预测,我会有90%的把握,“投资银行”的角色在20年后依然存在,其核心服务仍是金融中间人,即使公司发生变化。玩世不恭的是,即使所有债务和股票的发行都发生在某种科技平台上,公司在出错时仍然需要有人负责。
入门时需要涵盖的概念清单
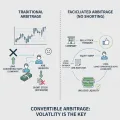
为什么公司让做空股票变得更容易
关于Excel速度提示的笔记